Web 3 钱包新范式:MPC 钱包与 AA 智能合约钱包
解析 MPC 钱包、账户抽象、ERC-4337 和智能钱包,了解新一代 Web 3 钱包如何改善安全与使用体验。
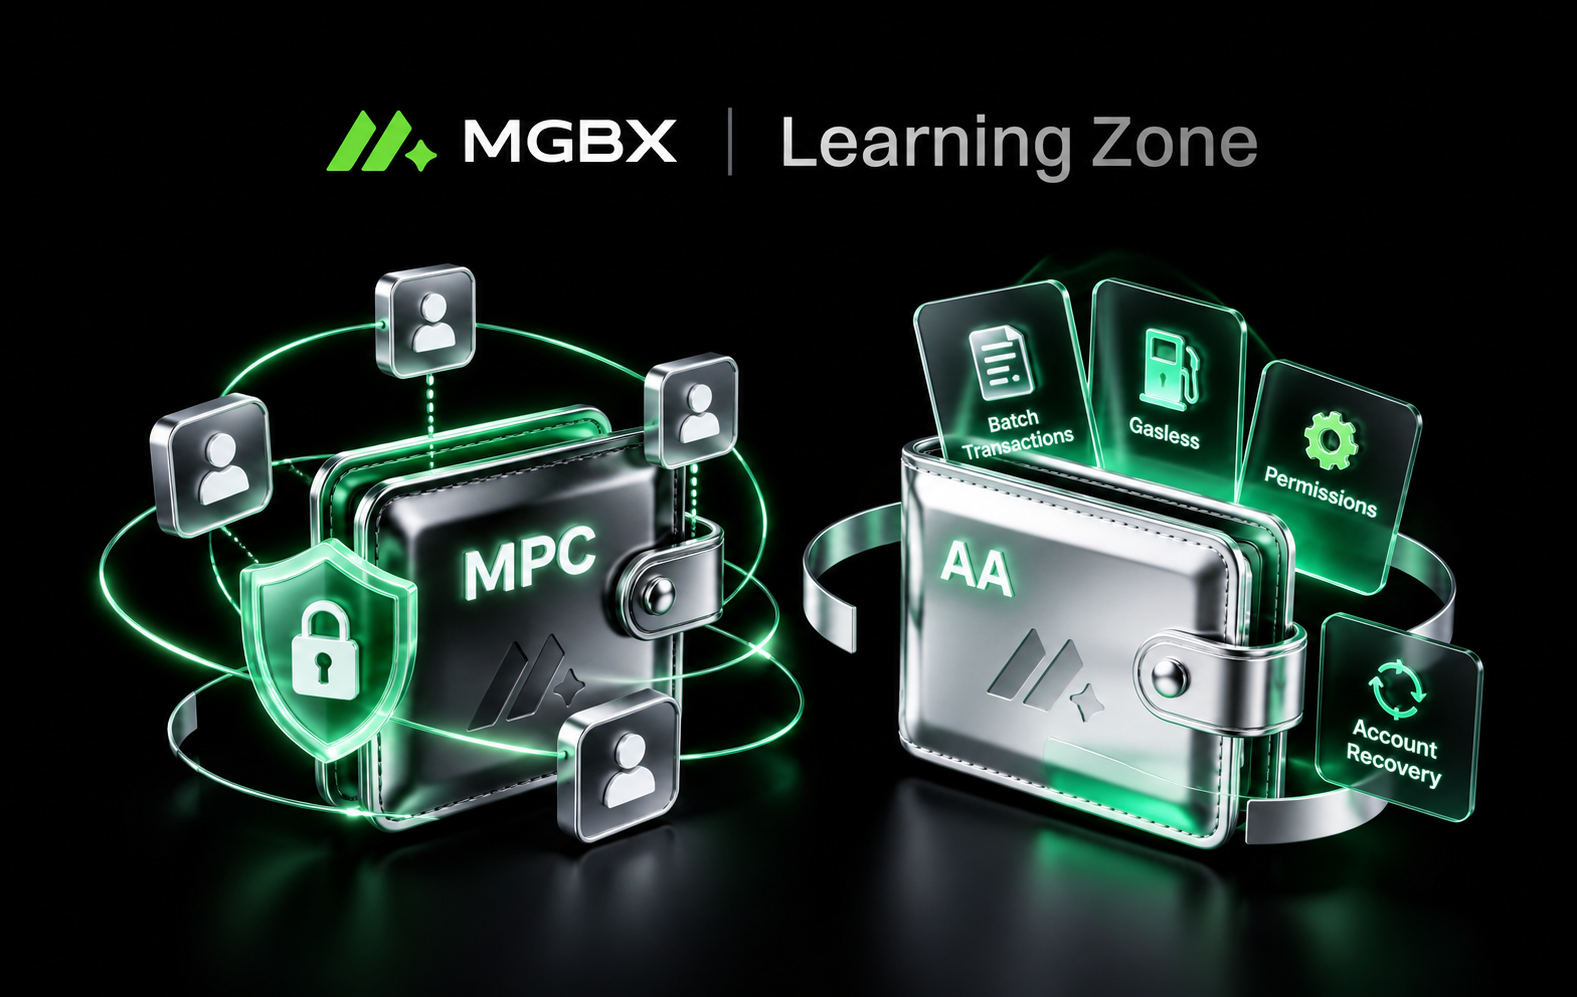
传统钱包通常依赖单一私钥或助记词,容易产生丢失和泄露风险。MPC 钱包通过多方安全计算和密钥份额分散签名控制,账户抽象钱包则通过可编程智能账户加入批量交易、费用代付、权限管理和恢复机制。MPC 与 AA 解决的问题不同,也可以组合使用。更友好的钱包体验并不代表风险消失,用户仍需了解服务依赖和合约权限。
传统 Web 3 钱包有哪些痛点?
传统Web3钱包通常以外部拥有账户,即 EOA 为基础。用户依靠私钥或助记词控制账户,并使用私钥为每笔交易签名。
这种设计结构简单,但存在明显的单点风险。助记词一旦泄露,攻击者可能获得账户控制权;助记词永久丢失,用户也可能无法恢复钱包。
传统钱包还要求用户理解网络、Gas 费、代币授权和交易签名。对新手来说,一次错误授权可能带来资产风险,复杂操作也会增加 Web 3 应用的使用门槛。
因此,新一代智能钱包主要围绕两个方向发展:一是改变密钥如何保存和参与签名,代表方案是 MPC 钱包;二是改变账户如何验证和执行交易,代表方案是账户抽象钱包。
MPC 钱包如何降低单点风险?
MPC 是 Multi-Party Computation 的缩写,即多方安全计算。MPC 钱包通常结合门限密码学,将签名能力分布在多个参与方或设备上。不同 MPC 钱包的设计并不完全相同。部分方案通过分布式密钥生成,让完整私钥从一开始就不会集中出现在单一设备;部分方案则将密钥信息转换为多个份额。
进行交易时,达到门限数量的参与方共同计算签名,而不需要将完整私钥重新组合并暴露出来。NIST 对门限密码学的说明也强调,密码学操作可以通过多方计算完成,并在计算期间保持秘密份额分散。
MPC 钱包可以支持设备更换、团队审批和恢复机制,但不能彻底消除风险。用户仍需确认密钥份额由谁保存、恢复条件是什么、服务商停止运营后是否可以迁移,以及协议实现是否经过安全审计。
账户抽象和 ERC-4337 是什么?
账户抽象,英文为 Account Abstraction,简称 AA,核心目标是让区块链账户具备可编程验证和交易逻辑。
AA 智能合约钱包可以加入批量交易、每日限额、多设备验证、社交恢复、会话密钥和费用代付等功能。用户不必只依赖一种固定私钥规则控制账户。
ERC-4337 是以太坊账户抽象的重要实现路径。它引入 UserOperation、Bundler、EntryPoint 和 Paymaster 等组件,使用户能够通过智能账户提交操作。
Bundler 可以将多个 UserOperation 打包为链上交易;EntryPoint 负责验证和执行;Paymaster 则可以在满足条件时为用户承担 Gas 费。
但 “无 Gas 交易” 并不代表网络费用消失。费用可能由项目方、服务商或其他资产形式承担。账户抽象也不只等于 ERC-4337,它是更广泛的账户设计方向。
MPC 钱包和 AA 智能钱包如何选择?
MPC 钱包主要解决密钥控制和签名分散问题;AA 智能合约钱包主要解决账户验证和交互逻辑问题。
两者并非竞争关系。一个智能合约钱包可以使用 MPC 完成签名,也可以结合通行密钥、硬件设备或社交恢复机制。个人用户选择钱包时,应关注是否可以独立恢复账户、是否支持导出或迁移、交易授权是否清晰,以及服务商掌握哪些控制权限。企业用户还需要关注审批门限、员工权限、审计记录、紧急暂停和密钥轮换机制。
AA 钱包需要考虑智能合约漏洞、升级权限和额外 Gas 成本;MPC 钱包则需要考虑参与方可用性、密钥份额保存和服务依赖。名称更先进,不代表具体产品一定更安全。
Web 3 钱包的发展方向,是把复杂安全机制转化为更接近 Web 2 的使用体验,同时保留可验证和可迁移的账户能力。
掌握基础知识是第一步。关注 MGBX 学院,获取更多加密货币教育资源和市场机遇。
在 MGBX 进行交易的流程:
更多阅读: