ポジション管理:オールインを決してすべきでない理由
暗号資産のポジション管理戦略を学びましょう。資本配分、単一取引のリスク管理、過度な取引リスクを避けるためのポジションサイジング手法を含みます。
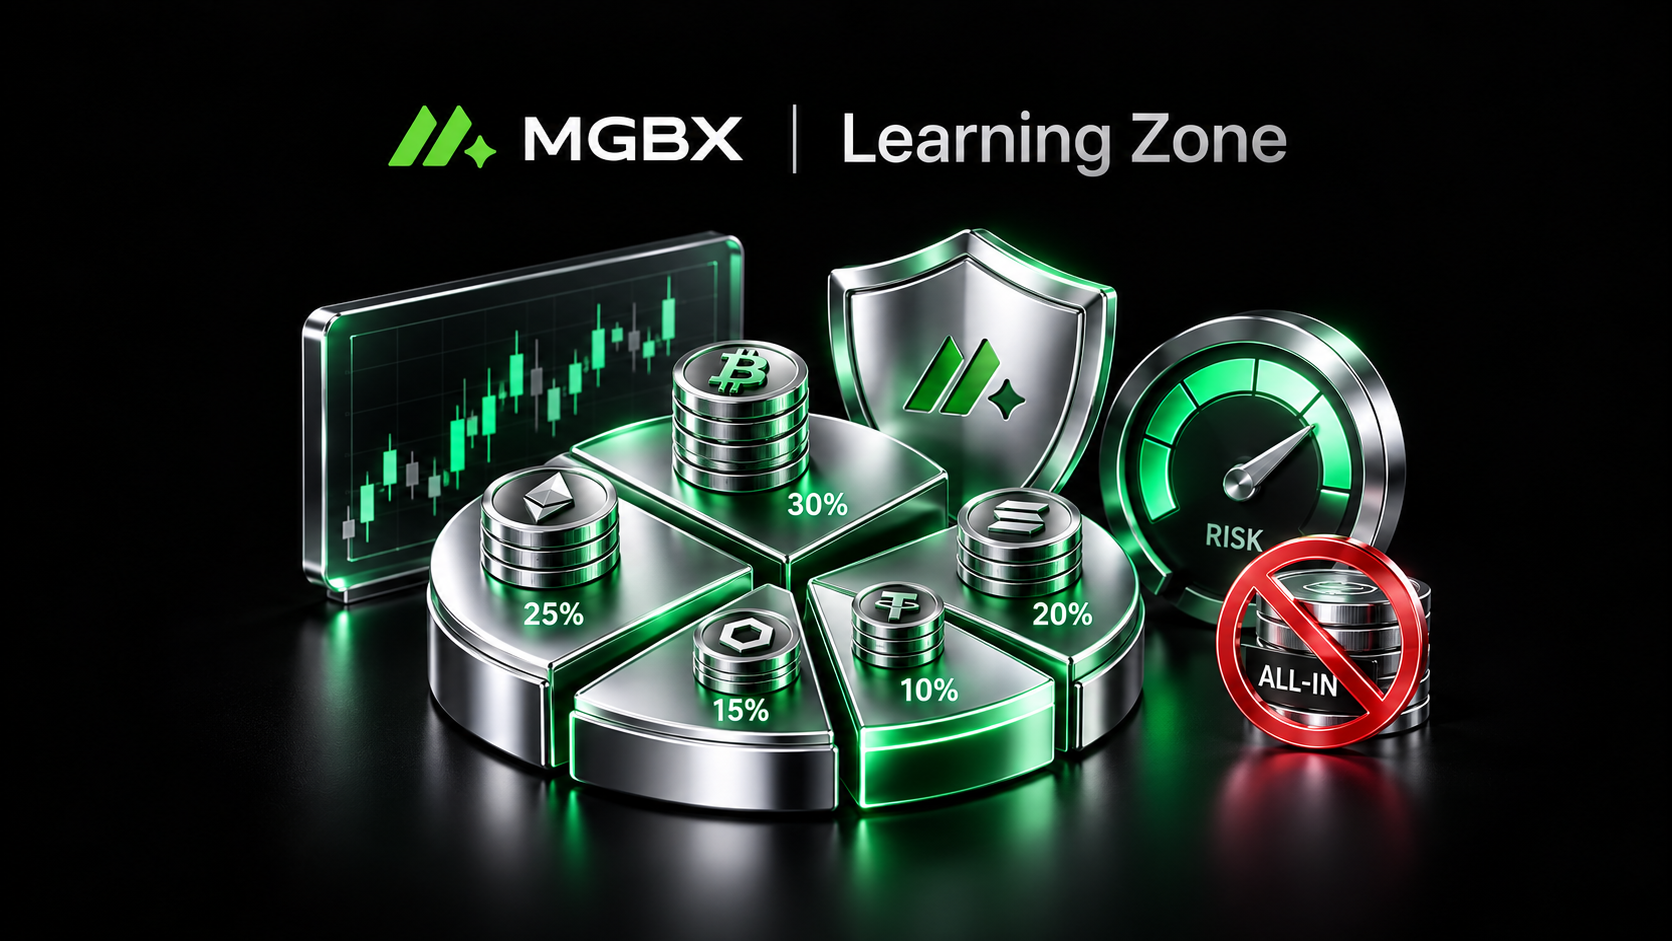
暗号資産取引において、ポジション管理はトレーダーがどれだけの市場変動に耐えられるかを決定します。オールインは短期的な利益を増幅させるかもしれませんが、口座リスクも大幅に高め、一度の誤った判断が大きなドローダウンにつながる可能性があります。本記事では、ポジション管理の重要性、1回の取引におけるリスク管理方法、動的なポジション調整、および無期限先物取引におけるポジション管理の原則を解説し、トレーダーがより規律ある持続可能な資金配分フレームワークを構築できるよう支援します。
暗号資産トレーダーはなぜオールイン戦略を避けるべきなのか?
暗号資産市場では、多くのトレーダーが高リターンの成功事例に影響を受け、強い市場への確信があればより大きな資金配分を行うべきだと考えるようになります。しかし、価格はマクロ経済状況、資金の流れ、市場センチメント、予期せぬ出来事など、複数の要因によって影響を受けます。どのような取引戦略も、すべての判断が正しいことを保証することはできません。
オールインの最大のリスクは、口座全体を単一の市場方向にさらすことです。市場が予想通りに動けば、過大なポジションは大きなリターンを生むかもしれません。しかし、市場が反転すれば、損失も同様に増幅されます。例えば、口座が1回の取引でその価値の50%を失った場合、元の資金を取り戻すにはその後100%の利益が必要になります。これが、プロのトレーダーが一般に単一の取引からリターンを最大化することを避け、代わりに適切なポジション管理を用いて長期的な市場参加を維持する理由です。
ポジション管理(Position Sizing)の目的は、利益の可能性を制限することではなく、リスクを管理下に置きながら資本効率を改善することです。トレーダーは、取引がどれだけ稼げるかよりも、その取引がどれだけ損失を出す可能性があるかに注目すべきです。
1回の取引におけるリスク管理:リスク額に基づいてポジションサイズを決定する
効果的なポジション管理は通常、直接いくらの資金を投資するかを決めるのではなく、1回の取引のリスクを定義することから始まります。トレーダーはまず許容できる最大損失を決定し、次に市場価格とストップロス幅に基づいて適切なポジションサイズを計算すべきです。
一般的な計算方法は次のとおりです:
1回の取引あたりの最大リスク = 口座残高 × リスク割合
例えば、取引口座に10,000 USDTがあり、1回の取引につき2%のリスクルールを適用する場合:
1回の取引あたりの最大リスク = 10,000 USDT × 2% = 200 USDT
計画されたストップロス幅が5%の場合、適切なポジションサイズは次のように計算できます:
ポジションサイズ = 1回の取引あたりの最大リスク ÷ ストップロス率 = 200 USDT ÷ 5% = 4,000 USDT
これは、口座に10,000 USDTがあるからといって、すべての取引に全残高を配分すべきという意味ではないことを示しています。合理的なポジションサイズは、リスク許容度、ストップロス範囲、市場のボラティリティに応じて調整されるべきです。
このリスク優先のアプローチは、トレーダーが連敗の影響を軽減しつつ、一度の誤った判断による大きな口座ドローダウンを避けるのに役立ちます。
無期限先物取引では、ポジション管理はさらに重要になります。レバレッジは資本効率を高めますが、価格変動も増幅させるため、トレーダーはポジションを管理する際にレバレッジ比率、証拠金要件、清算までの距離、資金調達率を考慮する必要があります。
動的なポジション調整:市場状況に基づくリスク管理
ポジション管理は固定されたルールではありません。変化する市場状況に応じて調整されるべきです。
低ボラティリティの市場では、価格変動は一般により安定しているため、トレーダーは戦略に従ってポジションを配分できます。しかし、主要な経済イベント、急速な市場下落、流動性の低下など、高ボラティリティの期間には、トレーダーは積極的にリスクエクスポージャーを減らすべきです。
一般的な動的ポジション調整方法には次のものがあります:
ボラティリティに基づく調整:市場のボラティリティが上昇したら、通常の価格変動による過度な損失を避けるためにポジションサイズを縮小します。
取引の確信度に基づく調整:確信度の高いセットアップには比較的大きなポジションが正当化される一方、確信度の低い機会にはより小さな配分にすべきです。
連敗後の調整:アカウントが複数回の損失を経験した場合、取引ごとのリスクを減らすことで、感情的な取引やさらなるドローダウンを防ぐのに役立ちます。
一部のプロトレーダーは、ポジション管理を支援するためにケリー基準などの数理モデルも使用しています。このモデルは、勝率と損益比に基づいて最適な資本配分比率を計算します。しかし、暗号資産市場の高いボラティリティのため、トレーダーはドローダウンリスクを減らすためにハーフケリーやクォーターケリーなどの手法を適用することがよくあります。
ポジション管理の核心原則:資本を守り、リターンを制限しない
多くのトレーダーは、ポジションサイズを減らすことは利益を減らすことだと考えています。しかし、長期的には、適切なポジション管理は実際に将来の収益機会を保護します。
市場は常に新しい取引機会を提供します。単一の過大なポジションによってアカウントが大きなドローダウンを被ると、より良い機会が現れたときにトレーダーは参加するための十分な資本を持てなくなる可能性があります。
成熟した取引システムには通常、以下が含まれます:
明確な資本配分ルール;
合理的な単一取引のリスク制限;
定義されたストップロス計画;
継続的な取引レビュー。
資産配分もポジション管理の重要な部分です。取引資本、長期保有資金、予備資金は適切に分離し、短期的な取引判断が全体的な財務の安全性に影響を与えないようにする必要があります。
暗号資産トレーダーにとって、オールイン戦略を避けることは過度に保守的であることを意味しません。むしろ、規律ある資本管理を用いて、アカウントが異なる市場サイクルに耐え、将来の機会に参加し続けられるようにすることを意味します。
よくある質問
暗号資産取引でオールインがリスクがあると見なされるのはなぜですか?
暗号資産市場は非常にボラティリティが高く、すべての取引には間違う可能性があるためです。オールインはアカウント全体を単一の市場変動にさらし、回復が困難な損失をもたらす可能性があります。ポジション管理は何パーセントを制御すべきですか?
普遍的な基準はありません。アカウントサイズ、取引戦略、リスク許容度によって異なります。多くのトレーダーは、総アカウント資本の約1%〜2%の単一取引リスク制限を使用しています。小さなアカウントはオールイン戦略を使用できますか?
一般的には推奨されません。アカウントが小さいからといって、リスク管理の必要性がなくなるわけではありません。適切なポジションサイジングにより、トレーダーは取引を続ける能力を失うリスクを減らしながら経験を積むことができます。レバレッジを使用する場合、トレーダーはどのようにポジションを管理すべきですか?
レバレッジ取引では、ポジションサイズ、証拠金比率、ストップロス距離、清算リスクを考慮する必要があります。レバレッジが高いほど、ポジション管理の要件は厳しくなります。ポジション管理と資本管理の違いは何ですか?
資本管理はより広範な資産配分とリスク計画をカバーし、ポジション管理は主に個々の取引のサイズに焦点を当て、全体的な資本管理の重要な部分です。
基礎知識を身につけることが第一歩です。MGBX Academyをフォローして、暗号資産に関する学習コンテンツや市場機会についてさらに学びましょう。
MGBXで取引する手順:
資金を入金し、取引タイプを選択する;
銘柄の取引ページで購入したい金額または数量を入力する;
注文内容を確認して取引を完了し、資産残高が正しく反映されているか確認する。
関連記事: