Qué es el Criterio de Kelly: aplicación en el trading de criptomonedas y la gestión de posiciones
Aprende cómo se puede utilizar el Criterio de Kelly para el dimensionamiento de posiciones en criptomonedas, la gestión de riesgos y el crecimiento del capital a largo plazo.
En el trading de criptomonedas, acertar la dirección del mercado es solo parte del desafío. Una pregunta igualmente importante es: ¿cuánto capital deberías asignar a cada operación? El Criterio de Kelly proporciona un marco de dimensionamiento de posiciones y gestión de riesgos basado en probabilidades y ratios de riesgo-beneficio. En lugar de asignar un 10% o 20% fijo del capital, busca determinar cuánto capital arriesgar cuando una estrategia de trading tiene una ventaja estadística medible, con el objetivo de mejorar el crecimiento compuesto a largo plazo mientras reduce el riesgo de apostar en exceso.
Fórmula del Criterio de Kelly: Cuánto Asignar
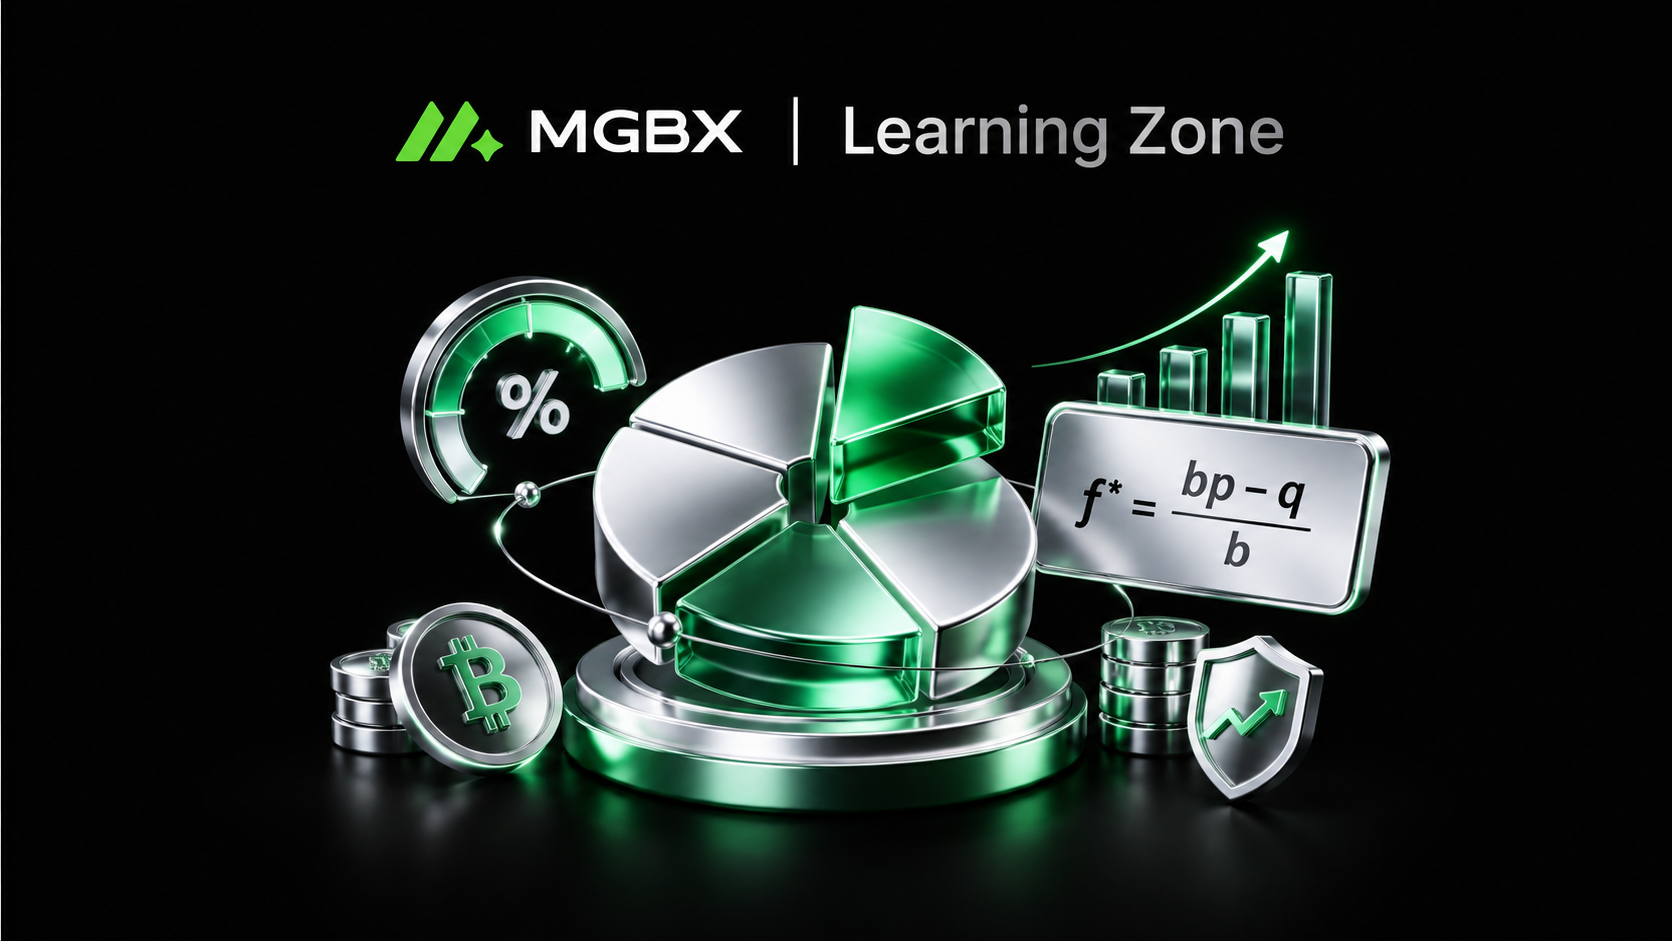
La fórmula clásica de Kelly es:
f* = (bp - q) / b
Donde:
f*: el porcentaje teórico de capital sugerido por el Criterio de Kelly
p: la probabilidad de ganar, o la tasa de acierto
q: la probabilidad de perder, donde q = 1 − p
b: el ratio entre la ganancia promedio y la pérdida promedio
Por ejemplo, supongamos que una estrategia de trading de criptomonedas tiene una tasa de acierto histórica del 55%, lo que significa p = 0.55 y q = 1 − p = 0.45. Si su ratio promedio de ganancia a pérdida es de 1.5:1, la asignación teórica de Kelly Completo es aproximadamente del 25%.
Sin embargo, esto no significa que un trader deba simplemente poner el 25% de su cuenta en una posición. Para BTC, ETH o altcoins altamente volátiles, el Kelly Completo puede resultar en drawdowns significativos de la cartera. En la práctica, los traders suelen usar Medio Kelly o Cuarto de Kelly, lo que significa que asignan solo la mitad o un cuarto de la cantidad teórica de Kelly.
En este ejemplo, las asignaciones teóricas para Medio Kelly y Cuarto de Kelly son:
Método de Kelly | Asignación Teórica |
Kelly Completo | 25% |
Medio Kelly | 12.50% |
Cuarto de Kelly | 6.25% |
Tres Ajustes Necesarios al Aplicar el Criterio de Kelly a las Criptomonedas
Los modelos tradicionales de Kelly asumen que las tasas de acierto y los ratios de pago pueden estimarse de manera confiable. El trading en Web3 es uno de los mayores desafíos.
Usa rendimientos netos en lugar de rendimientos teóricos del gráfico. Las comisiones de trading spot, las tasas de financiación de futuros perpetuos, el slippage y los costos de gas en la cadena afectan el valor real de b. Una estrategia con un ratio de riesgo-beneficio bruto de 2:1 puede caer a 1.6:1 después de los costos de ejecución, lo que debería resultar en una asignación de Kelly más baja.
No calcules p a partir de todos los datos históricos de manera indiscriminada. El rendimiento de la estrategia puede variar significativamente entre mercados alcistas, mercados laterales y eventos de alta volatilidad. Un enfoque más práctico es construir una tasa de acierto móvil utilizando datos en la cadena, flujos de exchanges, interés abierto, tasas de financiación, volatilidad y profundidad de liquidez, y luego calcular una asignación dinámica de Kelly.
Ten en cuenta la correlación. Mantener posiciones largas en BTC, ETH y varios tokens de alto beta puede parecer cinco operaciones separadas, pero pueden representar efectivamente una posición altamente correlacionada de riesgo-on. Por lo tanto, el Kelly de cartera debería centrarse en el riesgo total de la cartera en lugar de simplemente sumar las asignaciones individuales de Kelly.
Desde una Perspectiva Web3: Kelly Funciona Mejor como un Motor de Riesgo Dinámico
A medida que las criptomonedas se expanden más allá del simple trading de tokens, la tokenización de RWA, las stablecoins, la IA × Cripto, los futuros perpetuos, los mercados de predicción y los derivados on-chain están haciendo que la asignación de capital sea cada vez más compleja.
Esto significa que el valor futuro del Criterio de Kelly puede extenderse más allá de calcular el tamaño de la posición para una sola operación de BTC. También puede servir como un modelo dinámico de asignación de capital a través de múltiples productos.
En los mercados de predicción, los precios de mercado pueden interpretarse como probabilidades implícitas y compararse con el propio modelo de probabilidad de un trader. En los futuros perpetuos, las tasas de financiación, la base y la distancia de liquidación pueden incorporarse a los supuestos de rendimiento. Para las estrategias de RWA y stablecoins, las entradas de Kelly pueden ajustarse por rendimiento, riesgo de contrato inteligente y descuentos de liquidez.
El crecimiento de los agentes de IA y el trading algorítmico podría llevar este modelo más lejos. Los sistemas de trading pueden actualizar p y b en tiempo real, mientras que los motores de riesgo escalan dinámicamente la exposición usando Fractional Kelly en lugar de mantener un apalancamiento fijo.
Los Costos On-Chain También Pueden Cambiar la Ventaja de Trading de una Estrategia
Los costos de infraestructura son otra variable de Web3 que puede afectar los cálculos de Kelly.
Para las estrategias on-chain de alta frecuencia, los menores costos de gas, cross-chain y liquidación pueden mejorar la relación neta riesgo-recompensa. Por el contrario, la congestión de la red, un mayor impacto de MEV o escaseces repentinas de liquidez pueden aumentar los costos de ejecución y justificar una asignación de Kelly más baja.
Desde la perspectiva de un exchange de criptomonedas, el valor real del Criterio de Kelly, por lo tanto, no es encontrar un tamaño de posición "mágico". Es construir un marco de dimensionamiento de posiciones que actualice continuamente la probabilidad, el rendimiento, los costos, la correlación y la volatilidad.
El Valor Central del Criterio de Kelly: Confirmar la Ventaja Antes de Dimensionar la Operación
La fórmula de Kelly no puede crear una ventaja de trading. Si p y b se basan en datos deficientes, una fórmula precisa simplemente amplificará supuestos inexactos.
Un proceso más robusto es validar primero si una estrategia tiene expectativa positiva mediante backtesting y trading en vivo. Luego calcular la asignación de Kelly, deducir comisiones, slippage y costos de financiación, ajustar por la volatilidad actual del mercado y, finalmente, usar Half Kelly, Quarter Kelly o un límite máximo de riesgo para controlar las drawdowns.
Para las estrategias de trading de Bitcoin, la gestión de riesgo en futuros perpetuos, el trading cuantitativo y la asignación de portafolio en Web3, la lección clave del Criterio de Kelly no es "apostar más". Es aumentar la exposición al riesgo solo cuando la ventaja es suficientemente clara. Cuando una ventaja no puede cuantificarse, el tamaño de posición más apropiado puede ser cero.
FAQ
¿Es el Criterio de Kelly adecuado para el trading de criptomonedas?
Sí, pero requiere ajustes. Los mercados de criptomonedas operan 24/7 y presentan alta volatilidad, apalancamiento, tasas de financiación y liquidez que cambia rápidamente. Por lo tanto, los traders deben usar datos dinámicos de tasa de aciertos y riesgo-recompensa y generalmente considerar Fractional Kelly en lugar de aplicar mecánicamente Full Kelly.¿Puede el Criterio de Kelly determinar directamente el apalancamiento para futuros perpetuos?
No. Kelly estima la proporción de capital que teóricamente puede ponerse en riesgo, mientras que el apalancamiento determina la exposición nocional. Los traders también deben considerar la distancia del stop-loss, el modo de margen, el precio de liquidación, las tasas de financiación y la drawdown máxima de la cuenta al dimensionar posiciones de futuros perpetuos.¿Garantiza ganancias el Criterio de Kelly?
No. El Criterio de Kelly tiene como objetivo optimizar el crecimiento del capital a largo plazo bajo probabilidades asumidas y estructuras de rendimiento. No predice los mercados ni elimina eventos de cisne negro, fallos del modelo o riesgo de liquidez. Su valor radica en convertir la convicción de un trader en un marco de dimensionamiento de posiciones cripto más sistemático.
Descargo de Responsabilidad de Riesgo: Este artículo es solo para fines educativos y cubre trading de criptomonedas, el Criterio de Kelly y gestión de riesgo. No constituye asesoramiento de inversión. Los activos digitales son altamente volátiles, y el trading apalancado o de derivados puede resultar en la pérdida del capital principal. Siempre haz tu propia investigación (DYOR) y opera de acuerdo con tu tolerancia personal al riesgo.
Dominar los conceptos básicos es el primer paso. Sigue MGBX Academy para acceder a más recursos educativos sobre criptomonedas y oportunidades de mercado.
Proceso para operar en MGBX:
Registra una cuenta de trading y completa la verificación de identidad necesaria;
Deposita fondos y selecciona el tipo de operación;
En la página de trading del activo, introduce el importe o la cantidad que deseas comprar;
Confirma la orden, completa la operación y comprueba que el saldo de tu cuenta se haya actualizado correctamente.
Lecturas adicionales:
La guía completa para la gestión de riesgos en el trading de criptomonedas
Tamaño de posición: nunca lo apuestes todo
El arte del stop-loss: cómo establecer stop-loss de forma científica
Relación riesgo-beneficio y tasa de acierto: métricas clave de un sistema de trading