Что такое критерий Келли: применение в криптотрейдинге и управлении позицией
Узнайте, как критерий Келли можно использовать для определения размера позиции в криптовалютах, управления рисками и долгосрочного роста капитала.
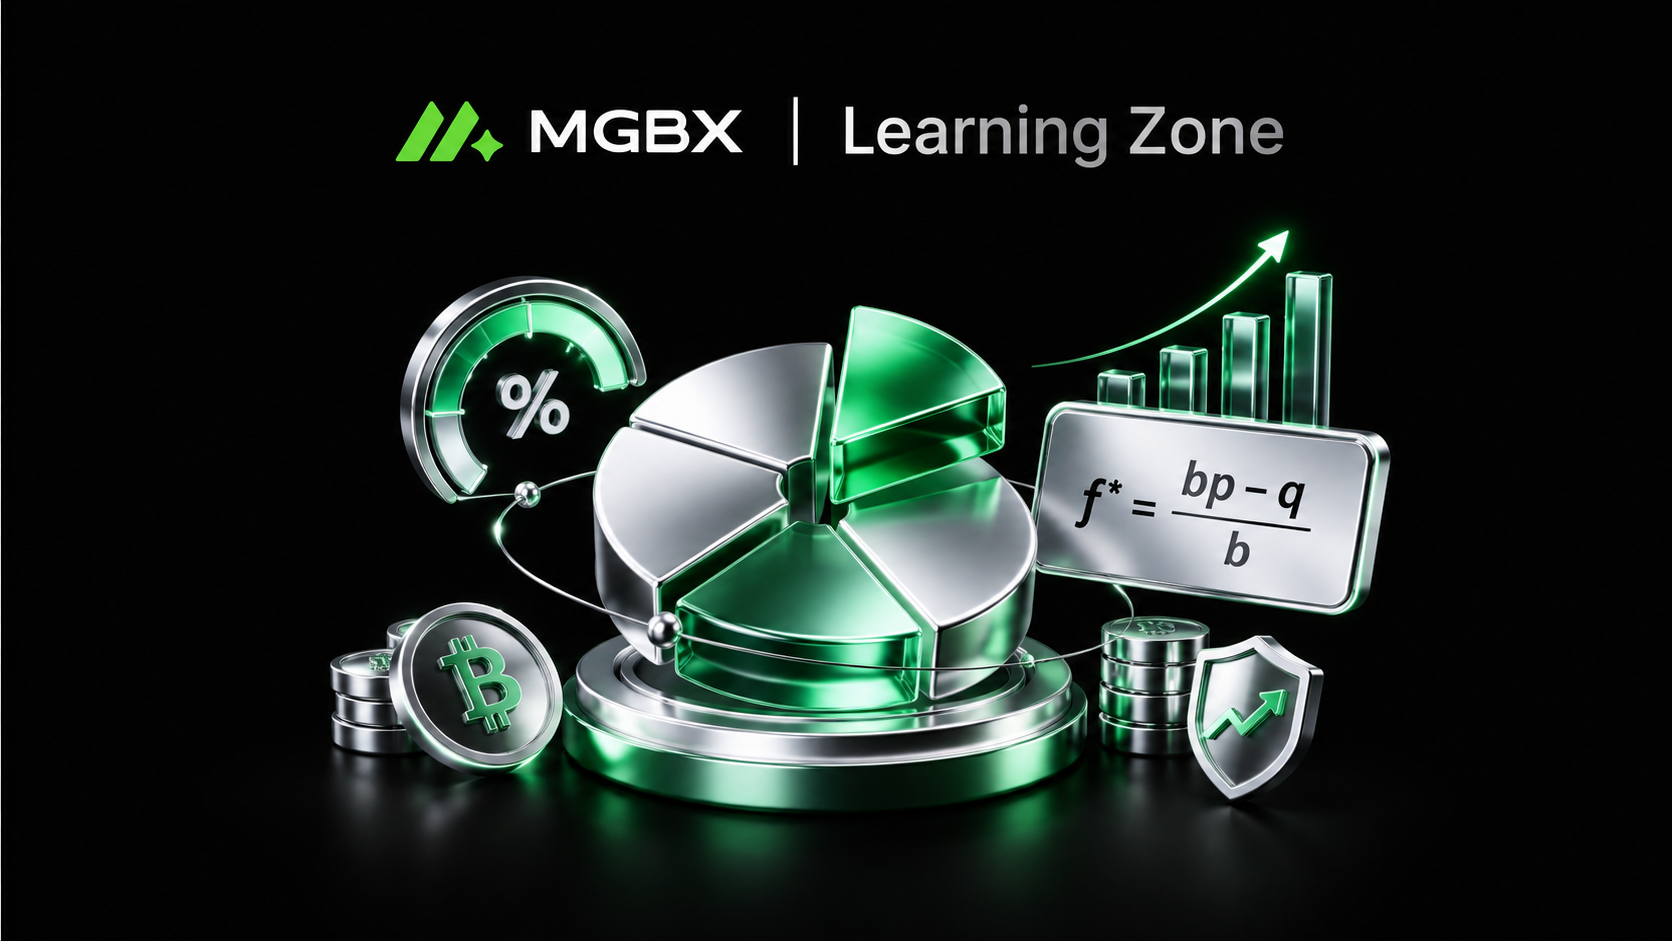
В криптотрейдинге правильное определение направления рынка — лишь часть задачи. Не менее важный вопрос: сколько капитала следует выделять на каждую сделку? Критерий Келли предлагает систему определения размера позиции и управления рисками, основанную на вероятности и соотношении риска и прибыли. Вместо выделения фиксированных 10% или 20% капитала он стремится определить, сколько капитала рисковать, когда торговая стратегия имеет измеримое статистическое преимущество, с целью улучшения долгосрочного сложного роста и снижения риска чрезмерных ставок.
Формула критерия Келли: сколько выделять
Классическая формула Келли:
f* = (bp - q) / b
Где:
f*: теоретический процент капитала, предлагаемый критерием Келли
p: вероятность выигрыша, или винрейт
q: вероятность проигрыша, где q = 1 − p
b: отношение средней прибыли к среднему убытку
Например, предположим, что криптотрейдинговая стратегия имеет исторический винрейт 55%, то есть p = 0,55 и q = 1 − p = 0,45. Если её среднее соотношение прибыли к убытку составляет 1,5:1, теоретическое распределение по полному Келли составляет примерно 25%.
Однако это не означает, что трейдеру следует просто вложить 25% своего счёта в позицию. Для BTC, ETH или высоковолатильных альткоинов полный Келли может привести к значительным просадкам портфеля. На практике трейдеры часто используют половинный или четвертной Келли, то есть выделяют только половину или четверть теоретической суммы по Келли.
В этом примере теоретические распределения для половинного и четвертного Келли составляют:
Метод Келли | Теоретическое распределение |
Полный Келли | 25% |
Половинный Келли | 12,50% |
Четвертной Келли | 6,25% |
Три корректировки, необходимые при применении критерия Келли к криптовалютам
Традиционные модели Келли предполагают, что винрейты и коэффициенты выплат можно надёжно оценить. Трейдинг в Web3 — одна из самых больших проблем.
Используйте чистую доходность, а не теоретическую доходность по графику. Комиссии за спотовую торговлю, ставки финансирования бессрочных фьючерсов, проскальзывание и затраты на газ в сети — всё это влияет на истинное значение b. Стратегия с валовым соотношением риска и прибыли 2:1 может упасть до 1,6:1 после затрат на исполнение, что должно привести к более низкому распределению по Келли.
Не рассчитывайте p по всем историческим данным без разбора. Эффективность стратегии может значительно различаться на бычьих рынках, боковых рынках и в периоды высокой волатильности. Более практичный подход — построить скользящий винрейт с использованием данных ончейн, потоков на биржах, открытого интереса, ставок финансирования, волатильности и глубины ликвидности, а затем рассчитать динамическое распределение по Келли.
Учитывайте корреляцию. Удержание длинных позиций в BTC, ETH и нескольких токенах с высокой бетой может выглядеть как пять отдельных сделок, но фактически они могут представлять одну высококоррелированную позицию на риск-аппетит. Поэтому портфельный Келли должен фокусироваться на общем риске портфеля, а не просто складывать отдельные распределения по Келли.
С точки зрения Web3: Келли лучше работает как динамический движок управления рисками
По мере того как криптовалюты выходят за рамки простой торговли токенами, токенизация RWA, стейблкоины, ИИ × Крипто, бессрочные фьючерсы, рынки предсказаний и ончейн-деривативы делают распределение капитала всё более сложным.
Это означает, что будущая ценность критерия Келли может выходить за рамки расчёта размера позиции для одной сделки с BTC. Он также может служить моделью динамического распределения капитала между несколькими продуктами.
На рынках предсказаний рыночные цены можно интерпретировать как подразумеваемые вероятности и сравнивать с собственной вероятностной моделью трейдера. В бессрочных фьючерсах ставки финансирования, базис и расстояние до ликвидации можно включить в допущения о выплатах. Для стратегий RWA и стейблкоинов входные данные Келли могут корректироваться с учётом доходности, риска смарт-контрактов и скидок за ликвидность.
Рост ИИ-агентов и алгоритмической торговли может продвинуть эту модель ещё дальше. Торговые системы могут обновлять p и b в реальном времени, а риск-движки динамически масштабировать экспозицию, используя дробный критерий Келли вместо поддержания фиксированного левериджа.
Ончейн-издержки также могут изменить торговое преимущество стратегии
Инфраструктурные издержки — ещё одна переменная Web3, которая может влиять на расчёты по Келли.
Для высокочастотных ончейн-стратегий более низкие затраты на газ, кросс-чейн переводы и расчёты могут улучшить чистое соотношение риска и вознаграждения. И наоборот, перегрузка сети, повышенное влияние MEV или внезапная нехватка ликвидности могут увеличить издержки исполнения и оправдать меньшее распределение по Келли.
С точки зрения криптовалютной биржи, реальная ценность критерия Келли, таким образом, заключается не в поиске «магического» размера позиции. Она состоит в построении системы определения размера позиции, которая непрерывно обновляет вероятность, выплату, издержки, корреляцию и волатильность.
Основная ценность критерия Келли: подтвердите преимущество, прежде чем определять размер сделки
Формула Келли не может создать торговое преимущество. Если p и b основаны на плохих данных, точная формула лишь усилит неточные допущения.
Более надёжный процесс — сначала проверить, имеет ли стратегия положительное математическое ожидание, с помощью бэктестинга и реальной торговли. Затем рассчитать распределение по Келли, вычесть комиссии, проскальзывание и затраты на финансирование, скорректировать с учётом текущей рыночной волатильности и, наконец, использовать половинный Келли, четвертной Келли или максимальный лимит риска для контроля просадок.
Для стратегий торговли биткоином, управления рисками бессрочных фьючерсов, количественной торговли и распределения портфеля Web3 ключевой урок критерия Келли состоит не в том, чтобы «ставить больше». Он в том, чтобы увеличивать риск-экспозицию только тогда, когда преимущество достаточно ясно. Когда преимущество невозможно количественно оценить, наиболее подходящий размер позиции может быть нулевым.
FAQ
Подходит ли критерий Келли для криптоторговли?
Да, но он требует корректировок. Крипторынки торгуются 24/7 и характеризуются высокой волатильностью, левериджем, ставками финансирования и быстро меняющейся ликвидностью. Поэтому трейдерам следует использовать динамические данные о винрейте и соотношении риска и вознаграждения и, как правило, рассматривать дробный Келли, а не механически применять полный Келли.Может ли критерий Келли напрямую определять леверидж для бессрочных фьючерсов?
Нет. Келли оценивает долю капитала, которую теоретически можно подвергнуть риску, тогда как леверидж определяет номинальную экспозицию. Трейдеры также должны учитывать расстояние до стоп-лосса, режим маржи, цену ликвидации, ставки финансирования и максимальную просадку счёта при определении размера позиций в бессрочных фьючерсах.Гарантирует ли критерий Келли прибыль?
Нет. Критерий Келли направлен на оптимизацию долгосрочного роста капитала при заданных вероятностях и структурах выплат. Он не предсказывает рынки и не устраняет чёрных лебедей, отказ модели или риск ликвидности. Его ценность заключается в превращении убеждённости трейдера в более системную структуру определения размера криптопозиции.
Предупреждение о рисках: Эта статья предназначена только для образовательных целей и охватывает криптоторговлю, критерий Келли и управление рисками. Она не является инвестиционной рекомендацией. Цифровые активы крайне волатильны, а торговля с левериджем или деривативами может привести к потере основной суммы. Всегда проводите собственное исследование (DYOR) и торгуйте в соответствии с вашей личной толерантностью к риску.
Освоение базовых знаний — первый шаг. Следите за MGBX Academy, чтобы получать больше образовательных материалов о криптовалютах и рыночных возможностях.
Как торговать на MGBX:
Зарегистрируйте торговый аккаунт и пройдите необходимую проверку личности;
Пополните счет и выберите тип сделки;
На странице торговли активом укажите сумму или количество, которое хотите купить;
Подтвердите ордер, завершите сделку и проверьте, корректно ли обновился баланс активов.
Дополнительные материалы:
Полное руководство по управлению рисками в торговле криптовалютой
Определение размера позиции: никогда не вкладывайте всё
Искусство стоп-лосса: как научно устанавливать стоп-лоссы
Соотношение риска и прибыли и процент выигрышных сделок: ключевые показатели торговой системы