Qu'est-ce que le critère de Kelly : application dans le trading de cryptomonnaies et la gestion des positions
Découvrez comment le critère de Kelly peut être utilisé pour le dimensionnement des positions en crypto, la gestion des risques et la croissance du capital à long terme.
Dans le trading crypto, bien identifier la direction du marché ne représente qu’une partie du défi. Une question tout aussi importante est la suivante : quel montant de capital faut-il allouer à chaque trade ? Le critère de Kelly fournit un cadre de dimensionnement des positions et de gestion du risque fondé sur les probabilités et les ratios risque-récompense. Plutôt que d’allouer un pourcentage fixe de 10 % ou 20 % du capital, il vise à déterminer combien de capital risquer lorsqu’une stratégie de trading présente un avantage statistique mesurable, avec pour objectif d’améliorer la croissance composée à long terme tout en réduisant le risque de surparier.
Formule du critère de Kelly : combien allouer
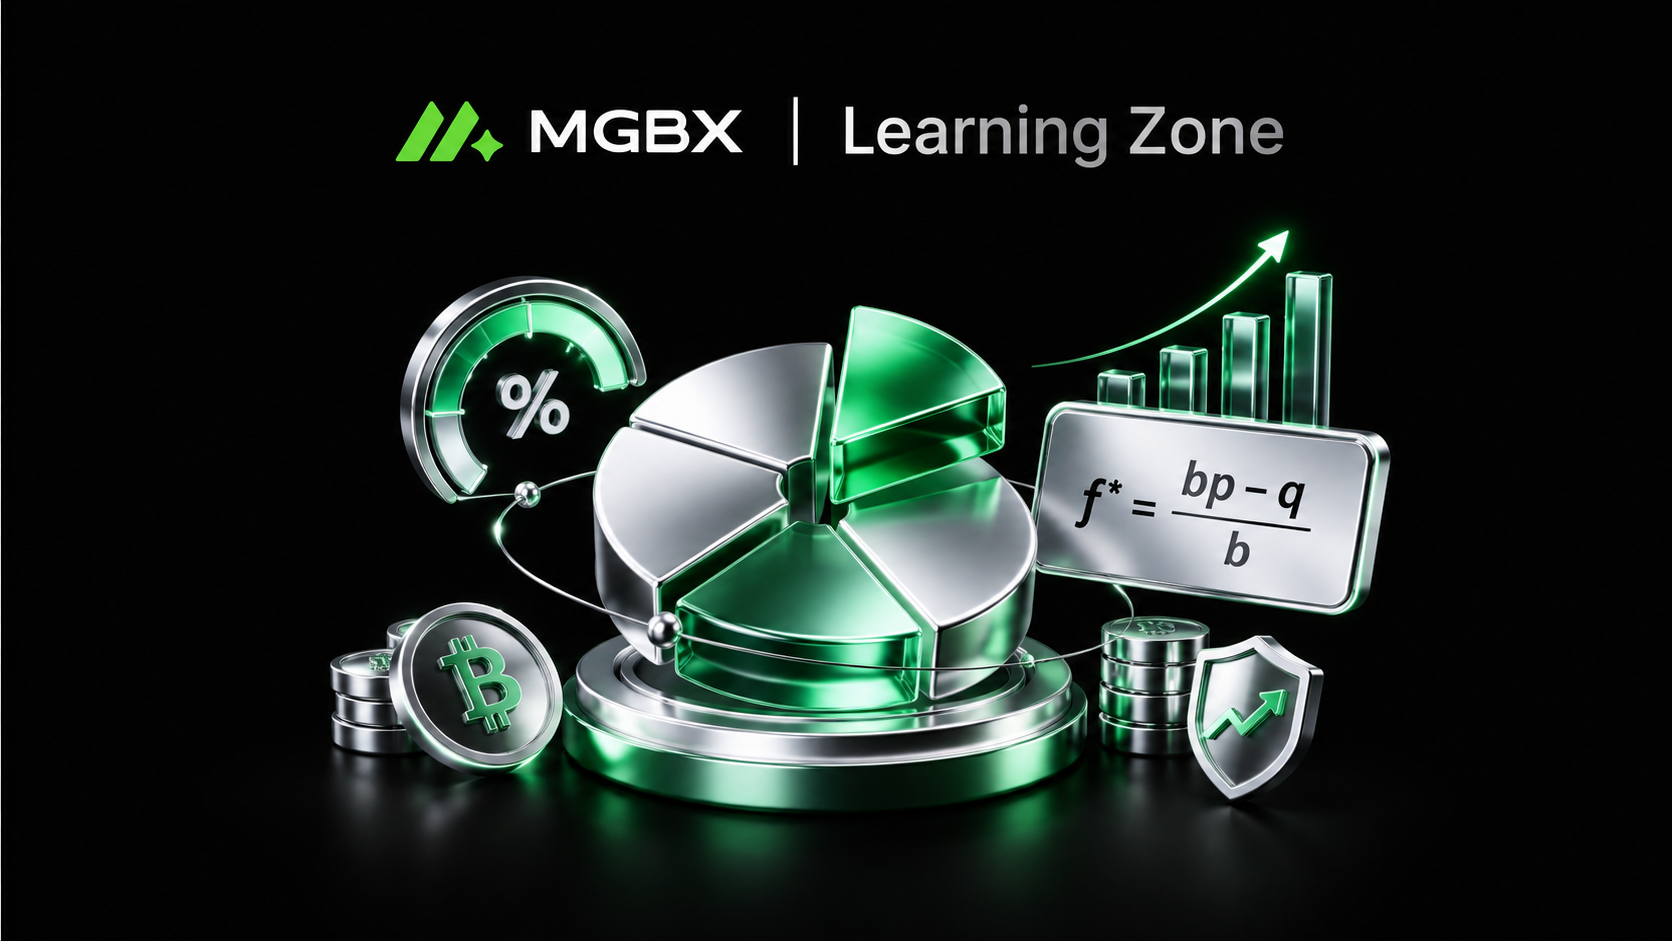
La formule classique de Kelly est :
f* = (bp - q) / b
Où :
f* : le pourcentage théorique du capital suggéré par le critère de Kelly
p : la probabilité de gagner, ou le taux de réussite
q : la probabilité de perdre, où q = 1 − p
b : le ratio du profit moyen sur la perte moyenne
Par exemple, supposons qu’une stratégie de trading crypto ait un taux de réussite historique de 55 %, ce qui signifie p = 0,55 et q = 1 − p = 0,45. Si son ratio moyen profit-perte est de 1,5:1, l’allocation théorique de Kelly complet est d’environ 25 %.
Toutefois, cela ne signifie pas qu’un trader devrait simplement placer 25 % de son compte dans une position. Pour BTC, ETH ou des altcoins très volatils, le Kelly complet peut entraîner des drawdowns importants du portefeuille. En pratique, les traders utilisent souvent le demi-Kelly ou le quart de Kelly, ce qui signifie qu’ils n’allouent que la moitié ou le quart du montant théorique de Kelly.
Dans cet exemple, les allocations théoriques pour le demi-Kelly et le quart de Kelly sont :
Méthode de Kelly | Allocation théorique |
Kelly complet | 25 % |
Demi-Kelly | 12,50 % |
Quart de Kelly | 6,25 % |
Trois ajustements nécessaires lors de l’application du critère de Kelly à la crypto
Les modèles traditionnels de Kelly supposent que les taux de réussite et les ratios de gain peuvent être estimés de manière fiable. Le trading Web3 est l’un des plus grands défis.
Utilisez les rendements nets plutôt que les rendements théoriques des graphiques. Les frais de trading au comptant, les taux de financement des contrats perpétuels, le slippage et les coûts de gas on-chain affectent tous la valeur réelle de b. Une stratégie avec un ratio risque-récompense brut de 2:1 peut tomber à 1,6:1 après les coûts d’exécution, ce qui devrait entraîner une allocation de Kelly plus faible.
Ne calculez pas p à partir de toutes les données historiques sans discernement. La performance d’une stratégie peut varier considérablement entre les marchés haussiers, les marchés latéraux et les événements de forte volatilité. Une approche plus pratique consiste à construire un taux de réussite glissant à partir des données on-chain, des flux d’échanges, de l’open interest, des taux de financement, de la volatilité et de la profondeur de liquidité, puis à calculer une allocation de Kelly dynamique.
Tenez compte de la corrélation. Détenir des positions longues sur BTC, ETH et plusieurs tokens à haut bêta peut sembler représenter cinq trades distincts, mais ils peuvent effectivement constituer une seule position très corrélée exposée au risque. Le Kelly de portefeuille devrait donc se concentrer sur le risque total du portefeuille plutôt que de simplement additionner les allocations de Kelly individuelles.
D’un point de vue Web3 : Kelly fonctionne mieux comme moteur de risque dynamique
À mesure que la crypto s'étend au-delà du simple trading de tokens, la tokenisation des RWA, les stablecoins, l'IA × Crypto, les contrats à terme perpétuels, les marchés de prédiction et les dérivés on-chain rendent l'allocation du capital de plus en plus complexe.
Cela signifie que la valeur future du critère de Kelly pourrait s'étendre au-delà du calcul de la taille de position pour un seul trade BTC. Il peut également servir de modèle d'allocation dynamique du capital à travers plusieurs produits.
Sur les marchés de prédiction, les prix du marché peuvent être interprétés comme des probabilités implicites et comparés au propre modèle de probabilité d'un trader. Sur les contrats à terme perpétuels, les taux de financement, la base et la distance de liquidation peuvent être intégrés dans les hypothèses de gain. Pour les stratégies RWA et stablecoin, les paramètres d'entrée de Kelly peuvent être ajustés pour le rendement, le risque de contrat intelligent et les décotes de liquidité.
La croissance des agents IA et du trading algorithmique pourrait pousser ce modèle plus loin. Les systèmes de trading peuvent mettre à jour p et b en temps réel, tandis que les moteurs de risque ajustent dynamiquement l'exposition en utilisant le Kelly fractionnaire au lieu de maintenir un effet de levier fixe.
Les coûts on-chain peuvent aussi modifier l'avantage de trading d'une stratégie
Les coûts d'infrastructure sont une autre variable Web3 qui peut affecter les calculs de Kelly.
Pour les stratégies on-chain à haute fréquence, des coûts de gas, cross-chain et de règlement plus faibles peuvent améliorer le ratio risque-récompense net. À l'inverse, la congestion du réseau, un impact MEV plus élevé ou des pénuries soudaines de liquidité peuvent augmenter les coûts d'exécution et justifier une allocation de Kelly plus faible.
Du point de vue d'un exchange crypto, la véritable valeur du critère de Kelly n'est donc pas de trouver une taille de position « magique ». Il s'agit de construire un cadre de dimensionnement de position qui met continuellement à jour la probabilité, le gain, les coûts, la corrélation et la volatilité.
La valeur fondamentale du critère de Kelly : confirmer l'avantage avant de dimensionner le trade
La formule de Kelly ne peut pas créer un avantage de trading. Si p et b sont basés sur des données médiocres, une formule précise ne fera qu'amplifier des hypothèses inexactes.
Un processus plus robuste consiste d'abord à valider si une stratégie a une espérance positive par le biais du backtesting et du trading en direct. Ensuite, calculez l'allocation de Kelly, déduisez les frais, le slippage et les coûts de financement, ajustez en fonction de la volatilité actuelle du marché, et enfin utilisez le Half Kelly, le Quarter Kelly ou un plafond de risque maximal pour contrôler les drawdowns.
Pour les stratégies de trading Bitcoin, la gestion du risque des contrats à terme perpétuels, le trading quantitatif et l'allocation de portefeuille Web3, la leçon clé du critère de Kelly n'est pas de « parier plus ». Il s'agit d'augmenter l'exposition au risque uniquement lorsque l'avantage est suffisamment clair. Lorsqu'un avantage ne peut pas être quantifié, la taille de position la plus appropriée peut être zéro.
FAQ
Le critère de Kelly est-il adapté au trading crypto ?
Oui, mais il nécessite des ajustements. Les marchés crypto fonctionnent 24h/24 et 7j/7 et présentent une forte volatilité, un effet de levier, des taux de financement et une liquidité en évolution rapide. Les traders doivent donc utiliser des données dynamiques de taux de réussite et de ratio risque-récompense et généralement envisager le Kelly fractionnaire plutôt que d'appliquer mécaniquement le Full Kelly.Le critère de Kelly peut-il déterminer directement l'effet de levier pour les contrats à terme perpétuels ?
Non. Kelly estime la proportion de capital qui peut théoriquement être mise en risque, tandis que l'effet de levier détermine l'exposition notionnelle. Les traders doivent également tenir compte de la distance de stop-loss, du mode de marge, du prix de liquidation, des taux de financement et du drawdown maximal du compte lors du dimensionnement des positions sur contrats à terme perpétuels.Le critère de Kelly garantit-il des profits ?
Non. Le critère de Kelly vise à optimiser la croissance du capital à long terme sous des probabilités supposées et des structures de gain. Il ne prédit pas les marchés et n'élimine pas les événements cygne noir, les défaillances de modèle ou le risque de liquidité. Sa valeur réside dans le fait de transformer la conviction d'un trader en un cadre de dimensionnement de position crypto plus systématique.
Avertissement sur les risques : Cet article est uniquement à des fins éducatives et couvre le trading crypto, le critère de Kelly et la gestion des risques. Il ne constitue pas un conseil en investissement. Les actifs numériques sont très volatils, et le trading à effet de levier ou de dérivés peut entraîner la perte du capital. Faites toujours vos propres recherches (DYOR) et tradez selon votre tolérance personnelle au risque.
Maîtriser les bases est la première étape. Suivez MGBX Academy pour accéder à davantage de ressources pédagogiques sur les cryptomonnaies et aux opportunités du marché.
Processus pour trader sur MGBX:
Créez un compte de trading et effectuez les vérifications d’identité requises ;
Déposez des fonds et sélectionnez le type de transaction ;
Sur la page de trading de l’actif, saisissez le montant ou la quantité que vous souhaitez acheter ;
Confirmez l’ordre, finalisez la transaction et vérifiez que le solde de votre compte a bien été mis à jour.
Lectures complémentaires :
Le guide complet de la gestion des risques dans le trading de cryptomonnaies
Dimensionnement des positions : ne jamais tout miser
L'art du stop-loss : comment définir des stop-loss de manière scientifique
Ratio risque-récompense et taux de réussite : les métriques clés d'un système de trading