理解数字货币与数字收益
比特币杂志 理解数字货币与数字收益 这是对建立在偏好之上的新兴商业模式的深入概述
详情
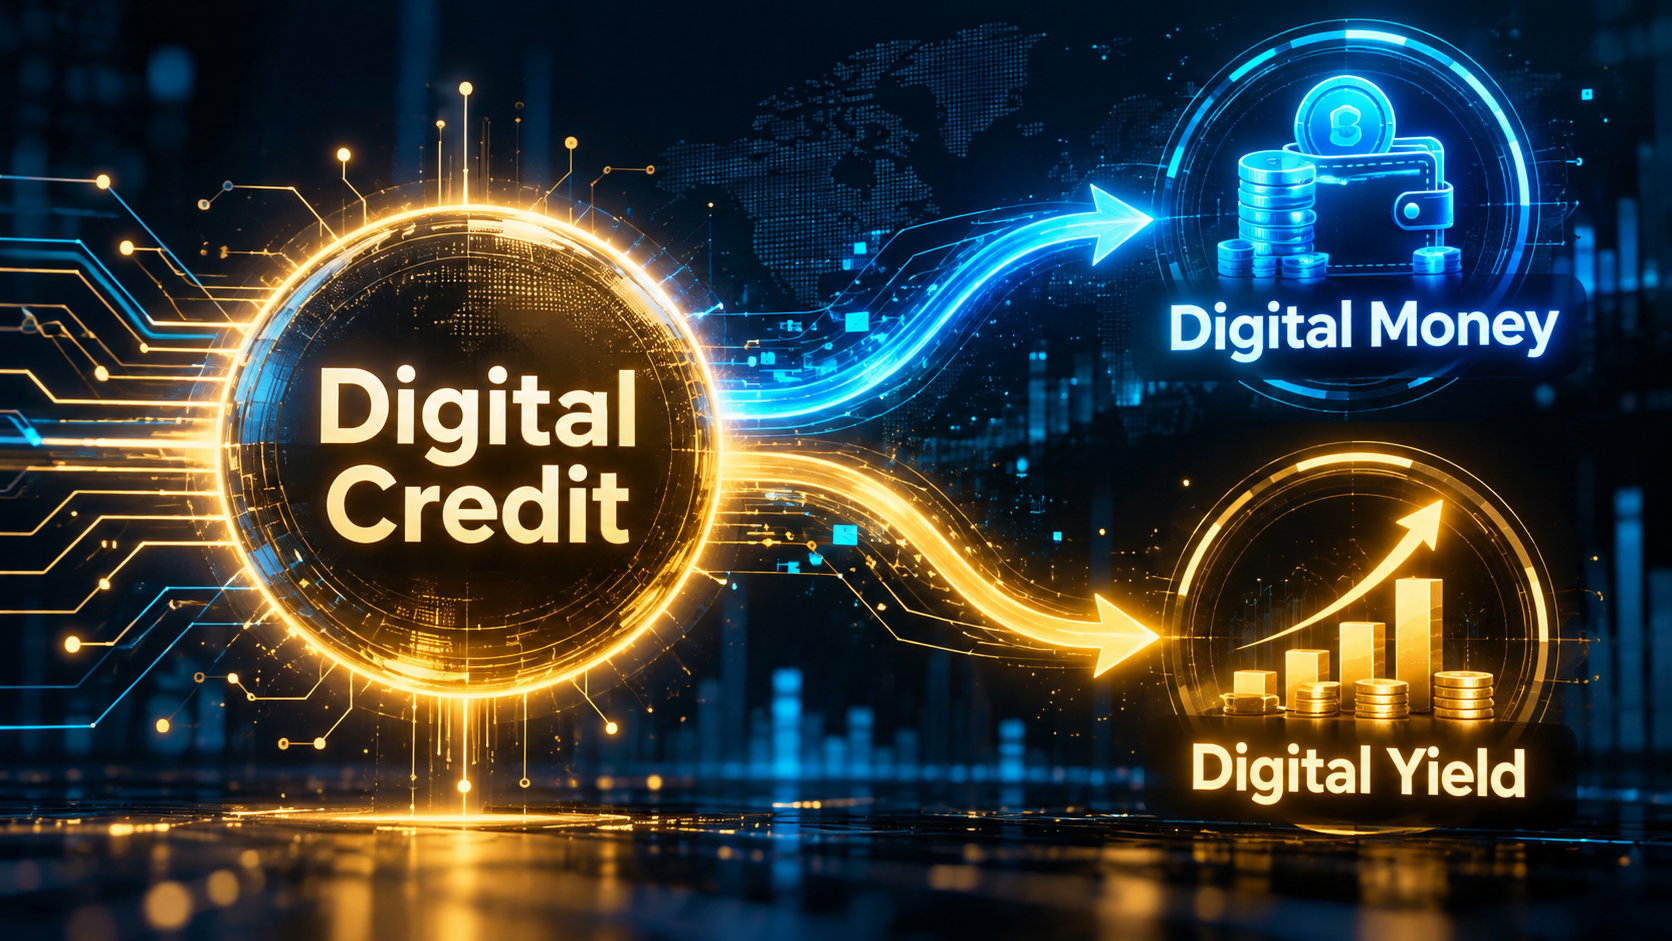
对构建于比特币资产负债表优先证券之上的新兴商业模式概览:将数字信用转化为数字货币和数字收益。
在数字信用之上构建数字货币和数字收益的新商业模式,大致可分为两种不同的架构。
本文对这些模型进行总体概述,并分析其经济影响。
数字信用、数字货币与数字收益
首先,我将定义这些术语。数字信用是拥有大量比特币资产负债表的企业所发行的类信用工具。如今,它们是五只纳斯达克上市的永续优先股——STRC、SATA、STRK、STRF、STRD——而这五只全都是美国流动性最强的五只优先股证券。数字信用是L2,因为它构建于L1比特币之上。
数字货币和数字收益则是可构建于数字信用之上的L3产品。
显然,比特币就是数字货币。在本文中,我使用迈克尔·塞勒在企业比特币话语中推广的术语,来描述正在上市公司发行比特币相关证券之上形成的经济生态系统。
在这一范式下,数字货币指的是构建于数字信用之上、以法币计价价值高度稳定的东西。而数字收益指的是集中并放大数字信用收益的东西。数字货币和数字收益都是L3,因为它们存在于L2数字信用之上。
既然我们已经了解了数字货币和数字收益,接下来就进入它们的不同架构。
第一种也是主要的一种,是基于债务的分层结构,其中数字信用被用作基础抵押资产。次级档实际上是对数字信用的杠杆做多,而优先级档则通过次级档的永久资本实现实质上的本金保护。目前,这是迄今为止最常见的结构,因为我们在这类系统中看到了相当多的AUM。例如,Saturn是一个代币化协议,持有大量STRC,而构建于Saturn之上的金融工程是Strata,它采用同样的分层方法(“Strata”这个名字很可能指的是在该设置中对不同金融层进行分层)。
另一个非常重要的例子是UTXO Management的Preferred Income Strategies LP。这是一个双重类别基金:一个次级基金份额类别和一个优先级基金份额类别。次级份额实际上是对底层数字信用组合的杠杆做多,而优先级份额则获得高度本金保护的7.5%年化收益。不过,需要注意的是,组合价值不能低于代表优先级份额原始本金的投资资本。优先级份额必须先拿回全部本金,次级份额才能获得支付。UTXO能够运行一些其他产生阿尔法的策略,这些策略可能降低数字信用组合的下行风险,或采用相对价值交易来捕捉市场错配。此类操作会提高整个组合的回报。而由于次级份额是对该组合的杠杆做多,它们有潜力跑出超额表现。与此同时,优先级份额拥有完整的本金保护缓冲。因此,使用两个份额类别进行分层,能够以同时服务两种投资者画像的方式,匹配不同参与方的风险偏好和对总回报的诉求。
你可能会注意到,这个基本结构与像Strategy或Strive这样的数字信用发行方在其自身资本结构中所做的事情非常相似。如果发行方通过优先股或债务筹集资本,他们就创造了一个更优先的层级——这成为本金保护层,尽管它是资产价值覆盖,而不是设限的、可赎回的保护——而普通股则成为次级档,实际上是在底层资产之上加杠杆。换句话说,使用这种分层结构构建于数字信用之上的数字收益和数字货币产品,是在低一层所做的同一套数字信用和数字资本运作的更高阶重述。
现在,重要的是要认识到,任何借入资金然后将借入资金投资于数字信贷的杠杆系统,实际上都在采用第三层级的份额分级方法,因为这个人现在是杠杆多头,而他的交易对手则成为本金受到保护的另一方。除了原始资产覆盖率之外,本金保护的具体程度取决于抵押资产——在此情况下即数字信贷工具——是否处于某种可强制执行的托管之中。
换言之,如果数字信贷头寸跌破水面,债权人能够占有资产、清算抵押品并得到全额偿付。可执行性取决于这些结构的确切参数。在类似 Strata 的情况下,它由依赖区块链共识的智能合约来强制执行。该智能合约的成功执行正是信任所在。在 UTXO Preferred Income Fund 中,你在受监管对冲基金的范围内拥有一个可强制执行的结构,所有 LP 都参与其中。
一个关键洞见是,这种基于债务的结构远比人们最初可能以为的更为广泛和普遍。假设某人用自己的房子办理抵押贷款,并用这笔钱购买数字信贷。他们在某种程度上创造了那个 L3 概念,因为货币正通过传统的部分准备金银行流程被创造出来,而抵押品已被设定了负担。现在,在这种情况下,数字信贷并不完全是抵押品,因为房子才是抵押品。然而,如果没有数字信贷作为一种可投资资产以及部署借入资本的去处,整个经济安排就不可能存在。从某种意义上说,如果广泛的人群以各种形式贷款——这些贷款可能由其他资产担保,甚至无担保——然后使用借入资本投资于数字信贷,以便杠杆做多数字信贷,那么就会出现一种影子银行状况。
这种行为所产生的资产基本上就是常规信贷。它不是代币化的,也没有什么特别之处。它采取资产支持证券的形式,而且坦率地说,大多数时候你甚至不会知道数字信贷就在它的另一边。因此,把它称为 L3 数字收益概念并不完全准确,因为它并不直接处理数字信贷。与此同时,它是一种可能出现的、有意义的市场机制,随着数字信贷规模扩大,我们应积极监测这种行为的出现。
现在我将深入探讨这种基于债务的份额分级方法潜在的问题和当前的不足。最明显的一点是,除了债务人自身的资产负债表之外,没有后备支撑,而且为了让这套机制运作,债务人持续需要承担杠杆多头一方。这是一个持续存在的问题,限制了 L3 数字货币和数字收益解决方案的可扩展性。如果情况总是如此:你总是需要一个杠杆多头方,才能为优先级份额创造本金保护,那么你就会受到杠杆多头方可用性的约束。首先,可能有更好的东西值得杠杆做多,所以如果外面有更有吸引力的机会,你可能就没有次级资本。其次,优先级和次级之间总是存在推拉关系。因为整个事物存在于一个份额分级结构中,总组合是一个零和游戏。优先级获得的,次级必然失去,反之亦然。因此,优先级只能要求收益率达到某一水平,超过该水平次级就会离开。与此同时,次级必须至少获得某一水平的回报,才会愿意承担风险。这种关系需要达到一个均衡清算价格。但即使在这个清算价格上,是否会有足够的杠杆做多数字信贷需求来持续创造优先级本金保护头寸,也令人怀疑。
这一确切挑战得到了我所知道的份额分级结构轶事的支持:似乎相对缺乏愿意成为次级的人,而相对过剩的是愿意成为优先级的人。
现在,法币体系解决这一问题的方式,实际上为L3当前的缺陷提供了一个非常有趣的案例研究。你看,法币通过让私人信贷体系背后有一个弹性的公共资产负债表来解决这个问题。商业银行可以创造信贷和存款货币,而中央银行提供最终的结算资产(通常被称为:M0、基础货币或银行准备金)。当全系统去杠杆威胁到货币体系时,中央银行可以创造准备金并替换消失的私人流动性,而财政部、存款保险公司或其他公共机构可以在政策制定者选择的地方吸收或重新分配信贷损失。这意味着法币体系不要求私人行为者在恐慌期间仍然愿意成为边际杠杆多头投资者:公共部门可以暂时承担这一角色并防止强制去杠杆。因此,即使其背后的杠杆消失了,法币货币仍然可以存在。(通过分层架构实现的数字货币无法做到这一点。)
在法币体系中,股权和债权人仍然可能被消灭。但法币的独特之处在于,公共部门制造稳定金融体系所需的结算资产的能力不存在硬性的名义约束。对这种能力持续使用的最终宏观经济约束是实际资源的可用性以及个人容忍这种货币贬值所带来的通胀影响的能力。这是法币债务本位体系在社会层面的真正极限;事实上,这也是现代货币理论的核心结论。
现在,应该很容易看出,数字货币信贷今天没有这种类型的支持。很难想象今天有任何中央银行会考虑在数字货币信贷陷入困境时购买它来让投资者全身而退(尽管中央银行经常对抵押贷款和其他银行贷款等传统形式的信贷这样做)。因此从这个意义上说,在数字货币信贷之上构建一个类似法币银行体系的系统来作为广泛的L3数字货币,在未来几年内至少可以说是可疑的。某些事情需要发生——主要是为比特币设定更好的巴塞尔风险权重——但即便如此,有意义的进展也可能相当缓慢。
由于缺乏商业银行体系或中央银行体系的支持,唯一能够作为杠杆化数字货币收益次级部分来支持数字货币优先级部分创造的资本,是愿意承担风险的私人资本。
现在这把我们带到了L3数字货币的第二种形式。这些是全额储备、可花费的余额。(这里快速声明一下,仅仅因为这种形式是“全额储备”并不意味着分层结构就是“部分储备”。全额储备只是意味着可用的可花费余额完全由现货持有的无负担份额支持。)
这个概念是将数字货币信贷与一篮子其他信贷工具相结合,创建一个既具有高流动性又能在无风险利率之上产生收益的复合基准(这里的无风险利率仅指短期美国国库券利率)。如果这种资产还具有每日流动性并且可以按日计息,那么你所拥有的就像是一个附加了风险溢价和波动性的货币市场基金。如果这个东西可以被代币化或转变为可花费余额,那么你现在就拥有了一种可以被视为支付更高收益的数字货币。请注意,复合基准并非必需:一个人可以只在余额中持有数字货币信贷并使其可花费。由于数字货币信贷的波动性高于FLOT或FLTR(浮动利率票据ETF)或JAAA或CLOA(AAA级CLO份额)等短久期信贷工具,纯粹的数字货币信贷将是一个波动性更大但收益率更高的可花费余额。
这个概念真正的障碍在于监管接受度。想想最近围绕稳定币和《Clarity法案》的困境,以及银行如何拒绝Clarity,因为稳定币是它们的一大竞争对手。最具争议的问题之一是稳定币支付收益,这将与传统银行存款竞争。现在,如果我们有一个可花费余额,其面值相对稳定,并且由于信用风险溢价而支付高于无风险利率的收益,那么这可能会引发更大的问题。从这个意义上说,将价值相对稳定的证券(数字信贷只是其中一类)用作可花费余额的想法,在考虑需要满足哪些不同方才能使其在法律上成为可能时,是一个敏感问题。
可花费余额概念的一个较温和版本类似于Castle:企业可以将储备金以STRC形式持有,按需将STRC变现为现金,然后将该现金用于运营支出。转换遵循正常的证券T+1结算。这就像一个连接到支付提供商的经纪账户。股份或股份的代表形式(如代币)都不会被转移给支付的最终接收者。
当然,创建一个持有数字信贷但不使基金权益可点对点转让的简单基金,障碍要少得多。OranjeBTC正是这样做的,他们在巴西推出了数字信贷ETF。在这个具体案例中,OranjeBTC甚至采用了货币对冲程序,以巴西雷亚尔计价交付收益。尽管这一回报流很可能不难复制,但对大多数人来说,购买一个能处理一切的单一代码仍然要方便得多。
现有的发展和当前的监管参数表明,基于债务的分层解决方案很可能更多会是L3领域内的活动。这两种原型都有若干不同变体:在本文中,我们已经讨论了几种不同版本。
我打算在未来更深入地探索这类模型——包括现有的和理论上的。敬请关注。
免责声明:本内容代表Bitcoin For Corporations编写,仅供信息参考。它反映作者自己的分析和观点,不应被视为投资建议。本文中的任何内容都不构成购买、出售或认购任何证券或金融产品的要约、邀请或招揽。
Robinhood将比特币加入其资产负债表:来自一家1000亿美元金融科技公司的战略信号
MSCI如何从客观基准转变为事实上的市场监管者
随着机构入场,为什么比特币的流动性优势很重要
Shawn Owen:比特币的第一个机构周期已经到来
Josh Young:油价走高将带来“大规模”货币贬值
James Van Straten:BTC牛市已经开始——从黄金驱动因素轮动回归12.6万美元
观看直播、补看往期节目,并随时随地获取独家内容。
Bitcoin Magazine由BTC Inc.出版,BTC Inc.是Nakamoto Inc.(NASDAQ: NAKA)的子公司。
相关币种
BTC
来源
Bitcoin Magazine RSS