Tìm hiểu về tiền kỹ thuật số và lợi suất kỹ thuật số
Bitcoin Magazine Tìm hiểu về tiền kỹ thuật số và lợi suất kỹ thuật số Đây là tổng quan chuyên sâu về các mô hình kinh doanh mới nổi được xây dựng dựa trên ưu tiên
Chi tiết
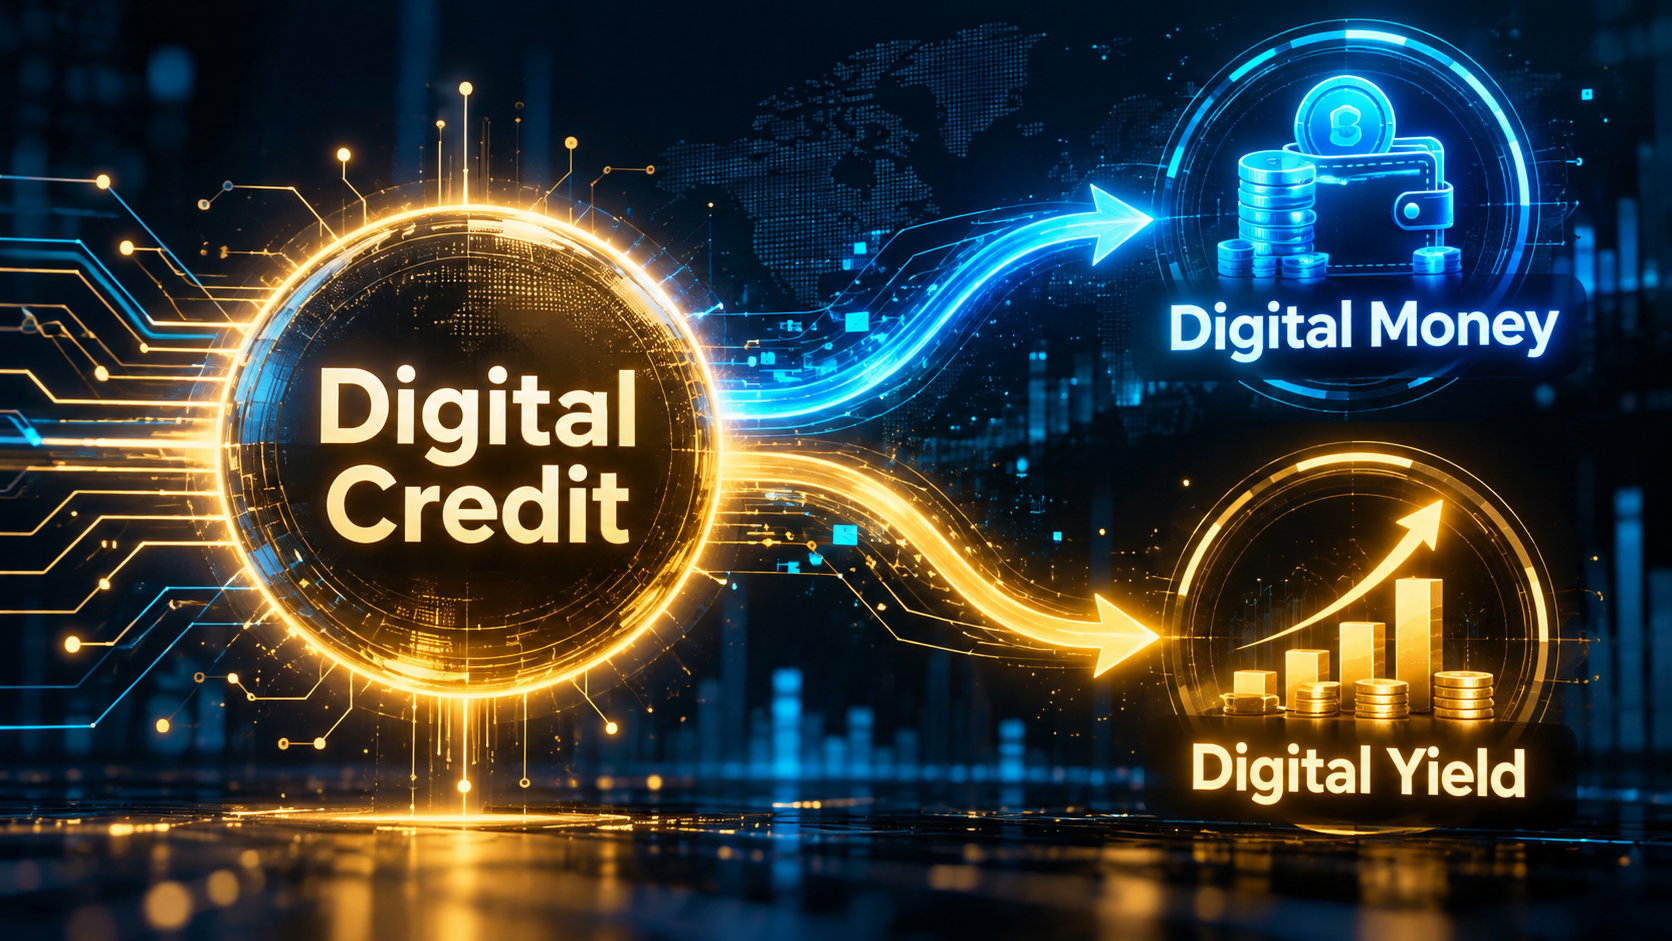
Tổng quan về các mô hình kinh doanh mới nổi được xây dựng trên nền tảng chứng khoán ưu đãi của các bảng cân đối Bitcoin: biến tín dụng kỹ thuật số thành tiền kỹ thuật số và lợi suất kỹ thuật số.
Mô hình kinh doanh mới dựa trên tín dụng kỹ thuật số để tạo ra tiền kỹ thuật số và lợi suất kỹ thuật số có thể được phân loại đại khái thành hai kiến trúc khác nhau.
Bài viết này đưa ra tổng quan chung về các mô hình này, kèm theo phân tích về các tác động kinh tế.
Tín dụng Kỹ thuật số, Tiền Kỹ thuật số và Lợi suất Kỹ thuật số
Để bắt đầu, tôi sẽ định nghĩa các thuật ngữ này. Tín dụng Kỹ thuật số là các công cụ giống như tín dụng được phát hành bởi các công ty có bảng cân đối Bitcoin lớn. Hiện nay chúng là năm loại cổ phiếu ưu đãi vĩnh viễn niêm yết trên Nasdaq—STRC, SATA, STRK, STRF, STRD—và cả năm đều là năm chứng khoán cổ phiếu ưu đãi có tính thanh khoản cao nhất tại Hoa Kỳ. Tín dụng Kỹ thuật số là L2 vì nó được xây dựng trên nền tảng Bitcoin, vốn là L1.
Tiền Kỹ thuật số và Lợi suất Kỹ thuật số là các sản phẩm L3 có thể được xây dựng trên nền tảng Tín dụng Kỹ thuật số.
Rõ ràng, Bitcoin là Tiền Kỹ thuật số. Trong bài viết này, tôi sử dụng các thuật ngữ được Michael Saylor phổ biến trong diễn ngôn về bitcoin doanh nghiệp để mô tả hệ sinh thái kinh tế đang nổi lên trên nền tảng phát hành chứng khoán liên kết Bitcoin của các công ty đại chúng.
Theo mô hình đó, Tiền Kỹ thuật số đề cập đến thứ nắm giữ giá trị định danh bằng tiền pháp định rất ổn định được xây dựng trên nền tảng Tín dụng Kỹ thuật số. Và Lợi suất Kỹ thuật số đề cập đến thứ tập trung và khuếch đại lợi suất của Tín dụng Kỹ thuật số. Cả Tiền Kỹ thuật số và Lợi suất Kỹ thuật số đều là L3, vì chúng tồn tại trên nền tảng Tín dụng Kỹ thuật số L2.
Bây giờ chúng ta đã biết Tiền Kỹ thuật số và Lợi suất Kỹ thuật số, chúng ta sẽ chuyển sang các kiến trúc khác nhau cho chúng.
Kiến trúc đầu tiên và chính yếu là cấu trúc phân tầng dựa trên nợ, trong đó tín dụng kỹ thuật số được sử dụng làm tài sản thế chấp cơ sở. Tầng cấp dưới thực chất là tín dụng kỹ thuật số dài hạn được đòn bẩy, và tầng cấp trên thực chất được bảo vệ vốn gốc thông qua vốn vĩnh viễn của tầng cấp dưới. Hiện tại đây là cấu trúc phổ biến nhất vì chúng ta thấy khá nhiều AUM trong các hệ thống loại này. Ví dụ, Saturn là một giao thức được token hóa nắm giữ nhiều STRC, và kỹ thuật tài chính được xây dựng trên nền tảng Saturn là Strata , sử dụng cùng phương pháp phân tầng (tên “Strata” có thể ám chỉ việc phân tầng các lớp tài chính khác nhau trong thiết lập).
Một ví dụ rất quan trọng khác là Preferred Income Strategies LP của UTXO Management . Đây là một quỹ hai lớp : một lớp cổ phần quỹ cấp dưới và một lớp cổ phần quỹ cấp trên. Các nhà đầu tư cấp dưới thực chất là nắm giữ tín dụng kỹ thuật số cơ sở dài hạn được đòn bẩy và các nhà đầu tư cấp trên nhận được lợi suất hàng năm 7,5% được bảo vệ vốn gốc cao. Tuy nhiên, điều kiện kèm theo là giá trị danh mục không được giảm xuống dưới vốn đầu tư đại diện cho vốn gốc ban đầu của nhà đầu tư cấp trên. Nhà đầu tư cấp trên phải nhận lại toàn bộ vốn gốc trước khi nhà đầu tư cấp dưới được thanh toán. UTXO có thể vận hành một số chiến lược tạo alpha khác có thể giảm rủi ro giảm giá của danh mục tín dụng kỹ thuật số hoặc sử dụng các giao dịch giá trị tương đối để nắm bắt sự chênh lệch thị trường. Những hành động như vậy làm tăng lợi nhuận của toàn bộ danh mục. Và vì các nhà đầu tư cấp dưới nắm giữ danh mục này dài hạn được đòn bẩy, họ có tiềm năng vượt trội. Trong khi đó, các nhà đầu tư cấp trên có toàn bộ đệm bảo vệ vốn gốc. Do đó, việc phân tầng sử dụng hai lớp cổ phần phù hợp với sở thích rủi ro khác nhau của các bên và mong muốn tổng lợi nhuận theo cách phục vụ cả hai hồ sơ nhà đầu tư.
Bạn có thể nhận thấy rằng cấu trúc cơ bản này khá giống với những gì một tổ chức phát hành tín dụng kỹ thuật số như Strategy hoặc Strive làm với cấu trúc vốn của chính họ . Nếu tổ chức phát hành huy động vốn bằng cổ phiếu ưu đãi hoặc nợ, họ đã tạo ra một tầng cao cấp hơn—tầng đó trở thành tầng được bảo vệ vốn gốc, mặc dù đó là bảo hiểm giá trị tài sản thay vì bảo vệ có thể gọi được, bị cầm cố—trong khi cổ phiếu phổ thông trở thành tầng cấp dưới thực chất được đòn bẩy vượt quá tài sản cơ sở. Nói cách khác, các sản phẩm lợi suất kỹ thuật số và tiền kỹ thuật số được xây dựng trên nền tảng tín dụng kỹ thuật số sử dụng cấu trúc phân tầng này là sự kể lại ở bậc cao hơn của cùng một thao tác tín dụng kỹ thuật số và vốn kỹ thuật số được thực hiện ở một tầng bên dưới.
Bây giờ, điều quan trọng cần nhận ra là bất kỳ loại hệ thống đòn bẩy nào vay tiền và sau đó đầu tư số tiền đã vay vào tín dụng kỹ thuật số, đều thực chất đang tham gia vào phương pháp phân tầng của Lớp 3, bởi vì người đó hiện đang ở vị thế đòn bẩy mua dài, và đối tác của anh ta là một người khác trở thành được bảo vệ vốn gốc. Ngoài các tỷ lệ bao phủ tài sản thô, mức độ bảo vệ vốn gốc cụ thể phụ thuộc vào việc tài sản thế chấp—trong trường hợp này là công cụ tín dụng kỹ thuật số—có nằm trong một loại giám hộ nào đó có thể được thực thi hay không.
Nói cách khác, nếu vị thế tín dụng kỹ thuật số rơi vào tình trạng âm, chủ nợ có thể chiếm hữu tài sản, thanh lý tài sản thế chấp và được hoàn trả đầy đủ. Tính thực thi phụ thuộc vào các tham số chính xác của những cấu trúc này. Trong trường hợp của một thứ như Strata, nó được thực thi bởi một hợp đồng thông minh phụ thuộc vào đồng thuận chuỗi khối. Việc thực thi thành công hợp đồng thông minh đó là nơi niềm tin nằm ở đó. Trong Quỹ Thu Nhập Ưu Tiên UTXO, bạn có một cấu trúc có thể thực thi trong phạm vi một quỹ phòng hộ được quản lý mà tất cả các LP đều tham gia.
Một hiểu biết quan trọng là cấu trúc dựa trên nợ như vậy rộng hơn và tổng quát hơn nhiều so với những gì người ta có thể nghĩ ban đầu. Giả sử ai đó vay thế chấp dựa trên ngôi nhà của họ và dùng nó để mua tín dụng kỹ thuật số. Họ phần nào đã tạo ra khái niệm L3 đó bởi vì tiền đang được tạo ra thông qua quá trình ngân hàng dự trữ phân đoạn truyền thống, và tài sản thế chấp đã bị ràng buộc. Bây giờ, trong trường hợp này, tín dụng kỹ thuật số không hẳn là tài sản thế chấp bởi vì ngôi nhà là tài sản thế chấp. Tuy nhiên, toàn bộ thiết lập kinh tế sẽ không thể thực hiện được nếu không có sự hiện diện của tín dụng kỹ thuật số đóng vai trò là một tài sản có thể đầu tư và một nơi để triển khai vốn đã vay. Theo một nghĩa nào đó, có một chút tình trạng ngân hàng ngầm xuất hiện nếu một nhóm người rộng khắp vay các khoản vay dưới nhiều hình thức khác nhau có thể được bảo đảm bằng các tài sản khác hoặc thậm chí không được bảo đảm, và sau đó sử dụng vốn đã vay để đầu tư vào tín dụng kỹ thuật số nhằm có vị thế đòn bẩy mua dài tín dụng kỹ thuật số.
Các tài sản xuất hiện từ loại hành vi này về cơ bản là tín dụng thông thường. Nó không được token hóa, và không có gì đặc biệt về nó. Nó mang hình thức của một chứng khoán được bảo đảm bằng tài sản, và thẳng thắn mà nói, bạn thậm chí sẽ không biết rằng tín dụng kỹ thuật số nằm ở phía bên kia của nó trong hầu hết thời gian. Và vì lý do này, không hoàn toàn chính xác khi gọi nó là khái niệm lợi suất kỹ thuật số L3, bởi vì nó không xử lý trực tiếp với tín dụng kỹ thuật số. Đồng thời, nó là một cơ chế thị trường có ý nghĩa có thể xuất hiện, và chúng ta nên chủ động theo dõi sự xuất hiện của hành vi này khi tín dụng kỹ thuật số mở rộng quy mô.
Bây giờ tôi sẽ đi vào các vấn đề tiềm ẩn và những thiếu hụt hiện tại của loại phương pháp phân tầng dựa trên nợ này. Điều rõ ràng nhất là không có chốt chặn nào ngoài bảng cân đối kế toán của chính con nợ và luôn có nhu cầu thường xuyên để con nợ đảm nhận phía đòn bẩy mua dài để điều này hoạt động. Đây là một vấn đề dai dẳng giới hạn khả năng mở rộng quy mô của các giải pháp tiền kỹ thuật số L3 và lợi suất kỹ thuật số. Nếu đúng là bạn luôn cần một bên đòn bẩy mua dài để tạo ra sự bảo vệ vốn gốc cho tầng cao cấp, thì bạn bị hạn chế bởi sự sẵn có của các bên đòn bẩy mua dài. Thứ nhất, có thể có nhiều thứ tốt hơn để đòn bẩy mua dài, vì vậy bạn có thể không có vốn cấp thấp nếu có những cơ hội hấp dẫn hơn ở ngoài kia. Thứ hai, luôn có mối quan hệ đẩy-kéo giữa các tầng cao cấp và tầng cấp thấp. Bởi vì toàn bộ thứ tồn tại trong một cấu trúc phân tầng, tổng danh mục đầu tư là một trò chơi có tổng bằng không. Bất cứ điều gì tầng cao cấp đạt được, tầng cấp thấp phải mất, và ngược lại. Và vì điều này, tầng cao cấp chỉ có thể yêu cầu lợi suất đến một mức nhất định trước khi tầng cấp thấp rời đi. Đồng thời, tầng cấp thấp phải nhận được lợi nhuận ít nhất đến một mức nhất định trước khi họ sẵn sàng chấp nhận rủi ro. Mối quan hệ này cần đạt đến một mức giá thanh toán cân bằng. Nhưng ngay cả ở mức giá thanh toán đó, thật đáng nghi ngờ rằng sẽ có đủ nhu cầu cho tín dụng kỹ thuật số đòn bẩy mua dài để liên tục tạo ra vị thế được bảo vệ vốn gốc cao cấp.
Thách thức chính xác này được hỗ trợ bởi các giai thoại về các cấu trúc phân tầng mà tôi biết: dường như có sự thiếu hụt tương đối những người sẵn sàng làm tầng cấp thấp và sự dư thừa tương đối những người sẵn sàng làm tầng cao cấp.
Giờ đây, cách hệ thống tiền pháp định giải quyết vấn đề này thực sự mang đến một nghiên cứu điển hình rất thú vị cho những thiếu sót hiện tại của L3. Bạn thấy đấy, tiền pháp định giải quyết vấn đề này bằng cách có một bảng cân đối công co giãn đằng sau hệ thống tín dụng tư nhân. Các ngân hàng thương mại có thể tạo tín dụng và tiền gửi, trong khi ngân hàng trung ương cung cấp tài sản thanh toán tối hậu (thường được gọi là: M0, tiền cơ sở, hoặc dự trữ ngân hàng). Khi việc giảm đòn bẩy toàn hệ thống đe dọa hệ thống tiền tệ, ngân hàng trung ương có thể tạo dự trữ và thay thế thanh khoản tư nhân đang biến mất, trong khi Kho bạc, tổ chức bảo hiểm tiền gửi, hoặc các tổ chức công khác có thể hấp thụ hoặc phân phối lại tổn thất tín dụng ở những nơi các nhà hoạch định chính sách chọn làm vậy. Điều này có nghĩa là hệ thống tiền pháp định không yêu cầu một tác nhân tư nhân phải duy trì sự sẵn lòng trở thành nhà đầu tư mua dài hạn có đòn bẩy cận biên trong một cuộc hoảng loạn: khu vực công có thể tạm thời đảm nhận vai trò đó và ngăn chặn việc giảm đòn bẩy cưỡng bức. Do đó, tiền pháp định có thể vẫn hiện diện ngay cả khi đòn bẩy đằng sau nó biến mất. (Tiền kỹ thuật số được triển khai thông qua kiến trúc phân tầng không thể làm được điều này.)
Vốn chủ sở hữu và chủ nợ vẫn có thể bị xóa sổ trong tiền pháp định. Nhưng đặc điểm khác biệt của tiền pháp định là không có ràng buộc danh nghĩa cứng nhắc nào đối với khả năng của khu vực công trong việc tạo ra tài sản thanh toán cần thiết để ổn định hệ thống tài chính. Ràng buộc kinh tế vĩ mô tối hậu đối với việc sử dụng bền vững năng lực đó là sự sẵn có của các nguồn lực thực và khả năng cá nhân chịu đựng tác động lạm phát của việc phá giá tiền tệ như vậy. Đây là giới hạn thực sự của hệ thống dựa trên nợ của tiền pháp định ở cấp độ xã hội; và thực vậy đây cũng là kết luận cốt lõi của Lý thuyết Tiền tệ Hiện đại.
Giờ đây, hẳn dễ thấy rằng tín dụng kỹ thuật số ngày nay không có loại hỗ trợ này. Thật đáng ngờ rằng bất kỳ ngân hàng trung ương nào ngày nay sẽ cân nhắc mua tín dụng kỹ thuật số khi nó đang dưới nước để bù đắp cho nhà đầu tư (mặc dù các ngân hàng trung ương thường làm điều này với các hình thức tín dụng truyền thống như thế chấp và các khoản vay ngân hàng khác). Và theo nghĩa đó, khái niệm về một hệ thống giống ngân hàng pháp định được xây dựng trên tín dụng kỹ thuật số để phục vụ như tiền kỹ thuật số L3 phổ biến là đáng ngờ nhất trong vài năm tới. Một số điều cần phải xảy ra—điều chính là trọng số rủi ro Basel tốt hơn cho Bitcoin—và ngay cả khi đó tiến bộ có ý nghĩa có thể sẽ khá chậm.
Thiếu sự hỗ trợ của hệ thống ngân hàng thương mại hoặc hệ thống ngân hàng trung ương, nguồn vốn duy nhất có thể đến với tư cách là các tầng Digital Yield cấp dưới có đòn bẩy để hỗ trợ việc tạo ra các tầng Digital Money cấp cao là vốn tư nhân sẵn lòng chấp nhận rủi ro.
Điều này giờ đây đưa chúng ta đến dạng thứ hai của tiền kỹ thuật số L3. Đây là các số dư có thể chi tiêu, dự trữ đầy đủ. (Một lưu ý nhanh ở đây là việc cái này là “dự trữ đầy đủ” không ngụ ý rằng cấu trúc phân tầng là “dự trữ phân đoạn”. Dự trữ đầy đủ chỉ có nghĩa là số dư có thể chi tiêu khả dụng được hỗ trợ đầy đủ bằng các cổ phần không bị cầm cố được nắm giữ trên thị trường giao ngay.)
Khái niệm này là kết hợp tín dụng kỹ thuật số với một rổ các công cụ tín dụng khác để tạo ra một chuẩn mực tổng hợp vừa có tính thanh khoản cao vừa sinh lợi trên lãi suất phi rủi ro (ở đây lãi suất phi rủi ro chỉ có nghĩa là lãi suất tín phiếu Kho bạc Hoa Kỳ ngắn hạn). Và nếu tài sản này cũng có tính thanh khoản hàng ngày và có thể tích lũy lãi trên cơ sở hàng ngày, thì bạn có thứ giống như một quỹ thị trường tiền tệ với phần bù rủi ro và biến động gia tăng. Nếu thứ này sau đó có thể được token hóa hoặc biến thành số dư có thể chi tiêu, thì bạn có thứ có thể được coi là một loại tiền kỹ thuật số trả lợi suất cao hơn. Lưu ý rằng chuẩn mực tổng hợp không bắt buộc: người ta có thể chỉ có tín dụng kỹ thuật số trong số dư và cũng làm cho nó có thể chi tiêu. Vì độ biến động của tín dụng kỹ thuật số cao hơn các công cụ tín dụng ngắn hạn như FLOT hoặc FLTR (các ETF trái phiếu lãi suất thả nổi) hoặc JAAA hoặc CLOA (các tầng CLO được xếp hạng AAA), tín dụng kỹ thuật số thuần túy sẽ là một số dư có thể chi tiêu biến động hơn mặc dù có lợi suất cao hơn.
Rào cản thực sự cho khái niệm này là sự chấp nhận về mặt quy định. Hãy xem xét tình cảnh gần đây xoay quanh stablecoin và Đạo luật Clarity, cùng việc các ngân hàng đã bác bỏ Clarity như thế nào vì stablecoin đóng vai trò là một đối thủ cạnh tranh lớn đối với họ. Một trong những vấn đề gây tranh cãi nhất là việc stablecoin trả lợi suất, điều này sẽ cạnh tranh với tiền gửi ngân hàng truyền thống. Giờ đây, nếu chúng ta có một số dư có thể chi tiêu với mệnh giá tương đối ổn định và trả lợi suất cao hơn lãi suất phi rủi ro nhờ phần bù rủi ro tín dụng, thì điều này có lẽ sẽ tạo ra vấn đề thậm chí còn lớn hơn. Theo nghĩa đó, ý tưởng sử dụng các chứng khoán có giá trị tương đối ổn định (mà tín dụng kỹ thuật số chỉ là một nhóm trong số đó) làm số dư có thể chi tiêu là một điều nhạy cảm khi xem xét các bên khác nhau cần được thỏa mãn để điều này trở nên khả thi về mặt pháp lý.
Một phiên bản nhẹ nhàng hơn của khái niệm số dư có thể chi tiêu là thứ giống như Castle : các doanh nghiệp có thể nắm giữ dự trữ bằng STRC, thanh lý STRC thành tiền mặt theo yêu cầu, rồi dùng số tiền mặt đó cho các chi phí hoạt động. Việc chuyển đổi tuân theo thanh toán chứng khoán thông thường T+1. Điều này giống như một tài khoản môi giới được kết nối với một nhà cung cấp dịch vụ thanh toán. Cả cổ phần lẫn đại diện của cổ phần (như token) đều không được chuyển giao cho người nhận cuối cùng của khoản thanh toán.
Tất nhiên, có ít trở ngại hơn nhiều đối với việc tạo ra một quỹ đơn giản nắm giữ tín dụng kỹ thuật số mà không khiến lợi ích của quỹ có thể chuyển nhượng ngang hàng. OranjeBTC đã làm chính xác điều này với Digital Credit ETF của họ ra mắt tại Brazil. Trong trường hợp cụ thể này, OranjeBTC thậm chí còn áp dụng một quy trình phòng ngừa rủi ro tiền tệ để mang lại lợi suất định danh bằng Real Brazil. Mặc dù dòng lợi nhuận này có lẽ có thể được tái tạo mà không gặp nhiều khó khăn, nhưng dù sao đi nữa, việc mua một mã cổ phiếu duy nhất xử lý mọi thứ vẫn thuận tiện hơn nhiều đối với hầu hết mọi người.
Các phát triển hiện có và các thông số quy định hiện hành cho thấy rằng giải pháp phân tầng dựa trên nợ có khả năng sẽ chiếm phần lớn hoạt động trong lĩnh vực L3. Có một số biến thể khác nhau của cả hai nguyên mẫu: trong bài viết này, chúng ta đã đi qua một vài phiên bản khác nhau.
Tôi đặt mục tiêu khám phá những mô hình như vậy—hiện có và mang tính lý thuyết—một cách sâu hơn trong tương lai. Hãy đón chờ.
Tuyên bố miễn trừ trách nhiệm: Nội dung này được chuẩn bị thay mặt cho Bitcoin For Corporations chỉ nhằm mục đích thông tin. Nó phản ánh phân tích và quan điểm của chính tác giả và không nên được dựa vào như lời khuyên đầu tư. Không có nội dung nào trong bài viết này cấu thành một lời chào mời, lời mời gọi hoặc sự thuyết phục để mua, bán hoặc đăng ký bất kỳ chứng khoán hay sản phẩm tài chính nào.
Robinhood Bổ sung Bitcoin vào Bảng cân đối kế toán của mình: Một Tín hiệu Chiến lược từ một Công ty Fintech trị giá 100 tỷ USD
MSCI đã Chuyển từ Chuẩn mực Khách quan sang Cơ quan Quản lý Thị trường Thực tế như thế nào
Vì sao Lợi thế Thanh khoản của Bitcoin lại Quan trọng khi Các Tổ chức Tham gia
Shawn Owen: Chu kỳ Tổ chức Đầu tiên của Bitcoin đã Đến
Josh Young: Sự Phá giá Tiền tệ “Khổng lồ” sẽ Đến từ Giá Dầu Tăng cao
James Van Straten: Thị trường Tăng giá của BTC đã Bắt đầu – Sự Luân chuyển từ Động lực Vàng trở lại mức 126K
Xem trực tiếp, theo dõi các tập đã phát và nhận nội dung độc quyền khi đang di chuyển.
Bitcoin Magazine được xuất bản bởi BTC Inc., một công ty con của Nakamoto Inc. (NASDAQ: NAKA).
Related Coins
BTC
Source
Bitcoin Magazine RSS
Nguồn: Bitcoin Magazine RSS