Entendendo Dinheiro Digital e Rendimento Digital
Bitcoin Magazine Entendendo Dinheiro Digital e Rendimento Digital Esta é uma visão aprofundada dos modelos de negócios nascentes construídos sobre o prefer
Detalhes
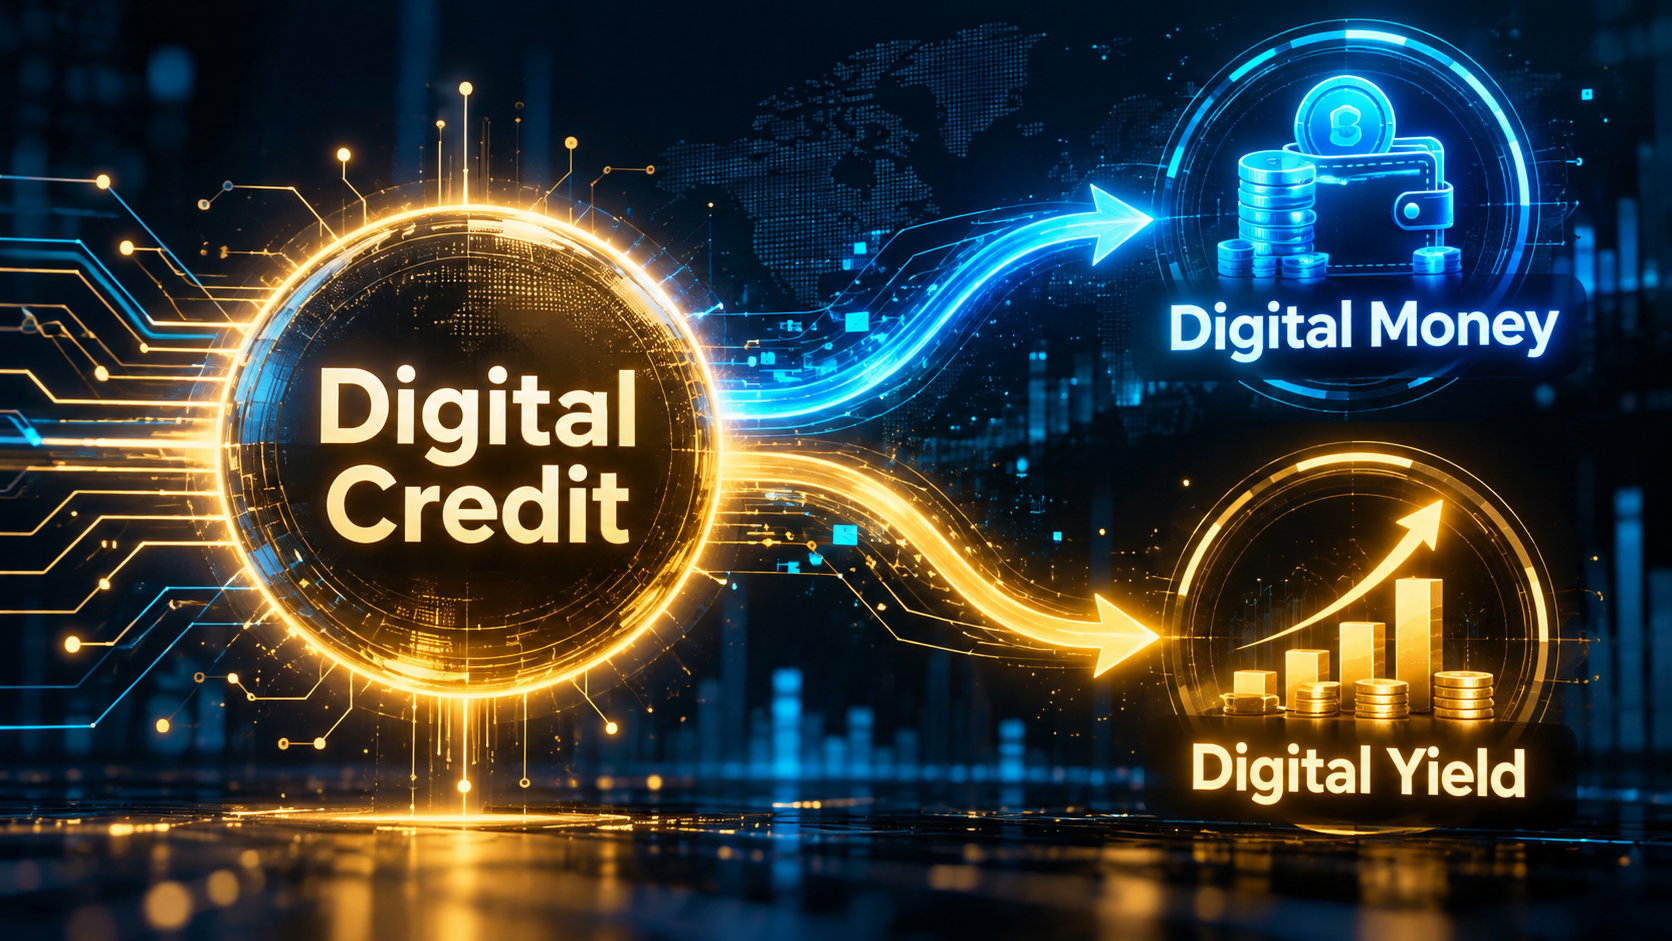
Uma visão geral dos modelos de negócios nascentes construídos sobre os títulos preferenciais dos balanços patrimoniais de Bitcoin: transformando crédito digital em dinheiro digital e rendimento digital.
O novo modelo de negócios de construir sobre crédito digital para criar dinheiro digital e rendimento digital pode ser aproximadamente categorizado em duas arquiteturas diferentes.
Este artigo oferece uma visão geral desses modelos, com uma análise das implicações econômicas.
Crédito Digital, Dinheiro Digital e Rendimento Digital
Para começar, vou definir esses termos. Crédito Digital são os instrumentos similares a crédito emitidos por corporações com grandes balanços patrimoniais de Bitcoin. Hoje, são cinco ações preferenciais perpétuas listadas na Nasdaq—STRC, SATA, STRK, STRF, STRD—e todas as cinco são os cinco títulos preferenciais mais líquidos dos Estados Unidos. O Crédito Digital é L2 porque é construído sobre o Bitcoin, que é L1.
Dinheiro Digital e Rendimento Digital são os produtos L3 que poderiam ser construídos sobre o Crédito Digital.
Agora, obviamente, o Bitcoin é Dinheiro Digital. Neste artigo, estou usando os termos popularizados por Michael Saylor no discurso corporativo sobre bitcoin para descrever o ecossistema econômico que está emergindo sobre a emissão de títulos vinculados a Bitcoin por empresas de capital aberto.
Sob esse paradigma, Dinheiro Digital refere-se a algo que mantém um valor denominado em moeda fiduciária muito estável, construído sobre o Crédito Digital. E Rendimento Digital refere-se a algo que concentra e amplifica o rendimento do Crédito Digital. Tanto o Dinheiro Digital quanto o Rendimento Digital são L3, pois existem sobre o Crédito Digital L2.
Agora que conhecemos o Dinheiro Digital e o Rendimento Digital, passaremos às diferentes arquiteturas para eles.
A primeira e principal é uma estrutura de tranches baseada em dívida, na qual o crédito digital é usado como ativo colateral base. A tranche júnior é efetivamente uma posição alavancada comprada em crédito digital, e a tranche sênior é efetivamente protegida no principal por meio do capital permanente da tranche júnior. No momento, essa é de longe a estrutura mais comum, porque vemos bastante AUM dentro desses tipos de sistemas. Por exemplo, a Saturn é um protocolo tokenizado que detém bastante STRC, e a engenharia financeira construída sobre a Saturn é a Strata , que usa a mesma abordagem de tranches (o nome “Strata” provavelmente se refere a estratificar as diferentes camadas financeiras dentro da estrutura).
Outro exemplo muito importante é o Preferred Income Strategies LP da UTXO Management . Este é um fundo de dupla classe : uma classe de cotas júnior e uma classe de cotas sênior. Os júniores são efetivamente alavancados comprados no portfólio subjacente de crédito digital, e os seniores recebem um rendimento anual de 7,5% altamente protegido no principal. Agora, a ressalva é que o valor do portfólio não pode cair abaixo do capital investido que representa o principal original dos seniores. Os seniores devem receber todo o seu principal de volta antes que os júniores possam ser pagos. A UTXO é capaz de executar algumas outras estratégias geradoras de alfa que podem reduzir o risco de queda do portfólio de crédito digital ou empregar operações de valor relativo para capturar desalinhamentos de mercado. Tais ações aumentam os retornos do portfólio total. E, como os júniores são alavancados comprados nesse portfólio, eles têm o potencial de superar o desempenho. Enquanto isso, os seniores têm toda a proteção de principal como colchão. A divisão em tranches usando as duas classes de cotas, portanto, combina as diferentes preferências de risco das partes e os desejos de retorno total de uma forma que atende ambos os perfis de investidor.
Você pode notar que essa estrutura básica é bastante semelhante ao que um emissor de crédito digital como a Strategy ou a Strive faz com sua própria estrutura de capital . Se o emissor levanta capital usando ações preferenciais ou dívida, ele criou uma camada mais sênior—que se torna a camada protegida no principal, embora seja cobertura de valor de ativo em vez de proteção onerada e exigível—enquanto o capital ordinário se torna a tranche júnior que é efetivamente alavancada além do ativo subjacente. Em outras palavras, os produtos de rendimento digital e dinheiro digital construídos sobre o crédito digital usando essa estrutura de tranches são uma recontagem de ordem superior da mesma manobra de crédito digital e capital digital feita uma camada abaixo.
Agora, é importante perceber que qualquer tipo de sistema alavancado que toma dinheiro emprestado e depois investe o dinheiro emprestado em crédito digital está efetivamente engajando na metodologia de tranche da Camada 3, porque essa pessoa agora está alavancada comprada, e sua contraparte é outra pessoa que se torna principal protegido. Fora dos índices brutos de cobertura de ativos, o grau específico de proteção do principal depende de se o ativo colateral — neste caso, o instrumento de crédito digital — está em algum tipo de custódia que possa ser executada.
Colocado de outra forma, caso a posição de crédito digital fique submersa, o credor é capaz de possuir os ativos, liquidar o colateral e ser reembolsado integralmente. A exequibilidade depende dos parâmetros exatos dessas estruturas. No caso de algo como o Strata, é executado por um contrato inteligente dependente de consenso de blockchain. A execução bem-sucedida desse contrato inteligente é onde reside a confiança. Dentro do UTXO Preferred Income Fund, você tem uma estrutura executável dentro dos limites de um fundo de hedge regulamentado do qual todos os LPs participam.
Um insight-chave é que tal estrutura baseada em dívida é muito mais ampla e geral do que se poderia inicialmente suspeitar. Digamos que alguém faça uma hipoteca contra sua casa e compre crédito digital com ela. Eles de certa forma criaram esse conceito de L3 porque o dinheiro está sendo criado via o processo tradicional de reserva fracionária bancária, e o colateral foi onerado. Agora, neste caso, o crédito digital não é exatamente o colateral porque a casa é o colateral. No entanto, toda a configuração econômica não seria possível sem a presença do crédito digital servindo como um ativo investível e um local para implantar capital emprestado. Em certo sentido, há um pouco de uma condição de shadow banking que emerge se um grupo generalizado de pessoas tomar empréstimos de várias formas que podem ser garantidos por outros ativos ou até mesmo não garantidos, e então usar o capital emprestado para investir em crédito digital a fim de estar alavancado comprado em crédito digital.
Os ativos que emergem desse tipo de comportamento são basicamente crédito convencional. Não é tokenizado, e não há nada de especial nisso. Toma a forma de um título lastreado em ativos e, francamente, você nem saberia que o crédito digital estava do outro lado na maioria das vezes. E por essa razão, não é completamente preciso chamá-lo de conceito de rendimento digital L3, porque não lida diretamente com crédito digital. Ao mesmo tempo, é um mecanismo de mercado significativo que pode emergir, e devemos monitorar ativamente o surgimento desse comportamento à medida que o crédito digital escala.
Agora vou entrar nos problemas potenciais e nas deficiências atuais desse tipo de método baseado em dívida e tranche. O mais óbvio é que não há backstop além dos próprios balanços dos devedores e há uma necessidade constante de devedores tomarem o lado alavancado comprado para que isso funcione. Este é um problema persistente que limita a escalabilidade das soluções de dinheiro digital L3 e rendimento digital. Se for o caso de que você sempre precisa de uma parte alavancada comprada para criar a proteção do principal para a tranche sênior, então você fica restrito pela disponibilidade de partes alavancadas compradas. Primeiro, pode haver coisas muito melhores para estar alavancado comprado, então você pode não ter capital júnior se houver oportunidades mais atraentes por aí. Segundo, há sempre uma relação de push-pull entre os seniores e os juniores. Porque a coisa toda existe dentro de uma estrutura de tranche, o portfólio total é um jogo de soma zero. Tudo o que os seniores ganham, os juniores devem perder, e vice-versa. E por causa disso, os seniores só podem exigir rendimento até um certo nível antes que os juniores saiam. Concomitantemente, os juniores devem receber um retorno pelo menos até um certo nível antes que estariam dispostos a assumir o risco. Essa relação precisa alcançar um preço de equilíbrio de compensação. Mas mesmo nesse preço de equilíbrio, é duvidoso que haja demanda suficiente por crédito digital alavancado comprado para criar persistentemente a posição sênior de principal protegido.
Esse exato desafio é apoiado pelas anedotas das estruturas de tranche que conheço: parece haver uma escassez relativa de pessoas dispostas a serem juniores e um excedente relativo de pessoas dispostas a serem seniores.
Agora, a maneira como o sistema fiduciário resolve esse problema na verdade apresenta um estudo de caso muito interessante para as atuais deficiências do L3. Veja bem, o fiduciário resolve esse problema tendo um balanço público elástico por trás do sistema de crédito privado. Os bancos comerciais podem criar crédito e depositar dinheiro, enquanto o banco central fornece o ativo de liquidação final (que costuma ser chamado: M0, moeda base ou reservas bancárias). Quando o desalavancamento sistêmico ameaça o sistema monetário, o banco central pode criar reservas e substituir a liquidez privada que desaparece, enquanto o Tesouro, o segurador de depósitos ou outras instituições públicas podem absorver ou redistribuir perdas de crédito onde os formuladores de políticas decidirem fazê-lo. Isso significa que o sistema fiduciário não exige que um ator privado permaneça disposto a ser o investidor marginal comprado alavancado durante um pânico: o setor público pode temporariamente assumir esse papel e evitar o desalavancamento forçado. Assim, a moeda fiduciária pode permanecer presente mesmo quando a alavancagem por trás dela desaparece. (O Dinheiro Digital implementado por meio da arquitetura de tranche não pode fazer isso.)
O patrimônio líquido e os credores ainda podem ser eliminados no fiduciário. Mas a característica distintiva do fiduciário é que não há restrição nominal rígida sobre a capacidade do setor público de fabricar o ativo de liquidação necessário para estabilizar o sistema financeiro. A restrição macroeconômica final sobre o uso sustentado dessa capacidade é a disponibilidade de recursos reais e a capacidade dos indivíduos de tolerar o impacto inflacionário dessa desvalorização cambial. Este é o verdadeiro limite do sistema baseado em dívida do fiduciário em nível societal; e, de fato, esta também é a conclusão central da Teoria Monetária Moderna.
Agora, deve ser fácil ver que o crédito digital não tem esse tipo de respaldo hoje. É duvidoso que qualquer banco central hoje considerasse comprar crédito digital quando ele está submerso para ressarcir os investidores (mesmo que os bancos centrais façam isso frequentemente com formas tradicionais de crédito, como hipotecas e outros empréstimos bancários). E, nesse sentido, o conceito de um sistema semelhante ao bancário fiduciário que é construído sobre o crédito digital para servir como dinheiro digital L3 amplamente difundido é, na melhor das hipóteses, duvidoso nos próximos anos. Certas coisas precisam acontecer — a principal delas sendo melhores ponderações de risco de Basileia para o Bitcoin — e mesmo assim o progresso significativo provavelmente seria bastante lento.
Sem o apoio do sistema bancário comercial ou do sistema de banco central, o único capital que pode entrar como os juniores alavancados de Rendimento Digital para apoiar a criação dos seniores de Dinheiro Digital é capital privado disposto a assumir o risco.
Isso agora nos leva à segunda forma de dinheiro digital L3. Estes são saldos gastáveis com reserva total. (Um rápido aviso aqui é que o fato de este ser “reserva total” não implica que a estrutura de tranche seja “reserva fracionária”. Reserva total significa apenas que o saldo gastável disponível é totalmente suportado por ações não oneradas mantidas à vista.)
Este conceito é combinar crédito digital com uma cesta de outros instrumentos de crédito para criar um benchmark composto que seja altamente líquido e renda acima da taxa livre de risco (aqui a taxa livre de risco significa apenas a taxa de curto prazo das letras do Tesouro dos EUA). E se este ativo também tivesse liquidez diária e pudesse acumular juros diariamente, então você tem algo como um fundo de mercado monetário com prêmio de risco e volatilidade adicionados. Se essa coisa pudesse então ser tokenizada ou transformada em um saldo gastável, então você agora tem o que poderia ser considerado uma moeda digital que paga rendimento mais alto. Observe que o benchmark composto não é obrigatório: pode-se ter apenas crédito digital no saldo e torná-lo gastável também. Como a volatilidade do crédito digital é maior do que a de instrumentos de crédito de curta duração como FLOT ou FLTR (ETFs de notas de taxa flutuante) ou JAAA ou CLOA (tranches de CLO com classificação AAA), o crédito puramente digital será um saldo gastável mais volátil, embora com rendimento mais alto.
O verdadeiro obstáculo para esse conceito é a aceitação regulatória. Considere a recente situação envolvendo stablecoins e o Clarity Act, e como os bancos rejeitaram o Clarity porque as stablecoins representam um grande concorrente para eles. Uma das questões mais controversas era o pagamento de rendimento por stablecoins, o que competiria com os depósitos bancários tradicionais. Agora, se tivéssemos um saldo gastável com valor nominal relativamente estável que paga um rendimento superior ao livre de risco devido a um prêmio de risco de crédito, isso provavelmente criaria ainda mais problemas. Nesse sentido, a ideia de usar títulos de valor relativamente estável (dos quais o crédito digital é apenas um grupo) como saldos gastáveis é algo sensível quando se consideram as diferentes partes que precisam ser satisfeitas para que isso se torne legalmente possível.
Uma versão mais suave do conceito de saldo gastável é algo como a Castle : as empresas podem manter reservas em STRC, liquidar STRC em dinheiro sob demanda e então usar esse dinheiro para despesas operacionais. A conversão segue a liquidação normal de títulos T+1. Isso é como uma conta de corretagem conectada a um provedor de pagamentos. Nem as ações nem a representação das ações (como um token) estão sendo transferidas para o destinatário final do pagamento.
É claro que há muito menos obstáculos para criar um fundo simples que detém crédito digital sem tornar as cotas do fundo transferíveis ponto a ponto. A OranjeBTC fez exatamente isso com seu Digital Credit ETF lançado no Brasil. Neste caso específico, a OranjeBTC até empregou um procedimento de hedge cambial para entregar rendimentos denominados em Real brasileiro. Embora esse fluxo de retorno provavelmente possa ser replicado sem muita dificuldade, ainda assim é muito mais conveniente para a maioria das pessoas comprar um único ticker que cuida de tudo.
Os desenvolvimentos existentes e os parâmetros regulatórios atuais sugerem que a solução de tranche baseada em dívida provavelmente será mais a atividade dentro do campo L3. Existem várias variações diferentes de ambos os arquétipos: neste artigo, passamos por algumas versões diferentes.
Pretendo explorar tais modelos — existentes e teóricos — com maior profundidade no futuro. Fique atento.
Aviso legal: Este conteúdo foi preparado em nome da Bitcoin For Corporations apenas para fins informativos. Ele reflete a análise e opinião do próprio autor e não deve ser considerado como aconselhamento de investimento. Nada neste artigo constitui uma oferta, convite ou solicitação para comprar, vender ou subscrever qualquer título ou produto financeiro.
Robinhood Adiciona Bitcoin ao Seu Balanço Patrimonial: Um Sinal Estratégico de uma Fintech de US$ 100 Bilhões
Como a MSCI Passou de Benchmark Objetivo a Regulador de Mercado de Facto
Por Que a Vantagem de Liquidez do Bitcoin Importa à Medida que as Instituições Avançam
Shawn Owen: O Primeiro Ciclo Institucional do Bitcoin Chegou
Josh Young: Desvalorização Cambial "Massiva" Virá da Alta do Petróleo
James Van Straten: O Mercado em Alta do BTC Começou – Rotação do Ouro de Volta para US$ 126K
Assista ao vivo, recupere episódios e obtenha conteúdo exclusivo em qualquer lugar.
A Bitcoin Magazine é publicada pela BTC Inc., uma subsidiária da Nakamoto Inc. (NASDAQ: NAKA).
Moedas Relacionadas
BTC
Fonte
Bitcoin Magazine RSS
Fonte: Bitcoin Magazine RSS