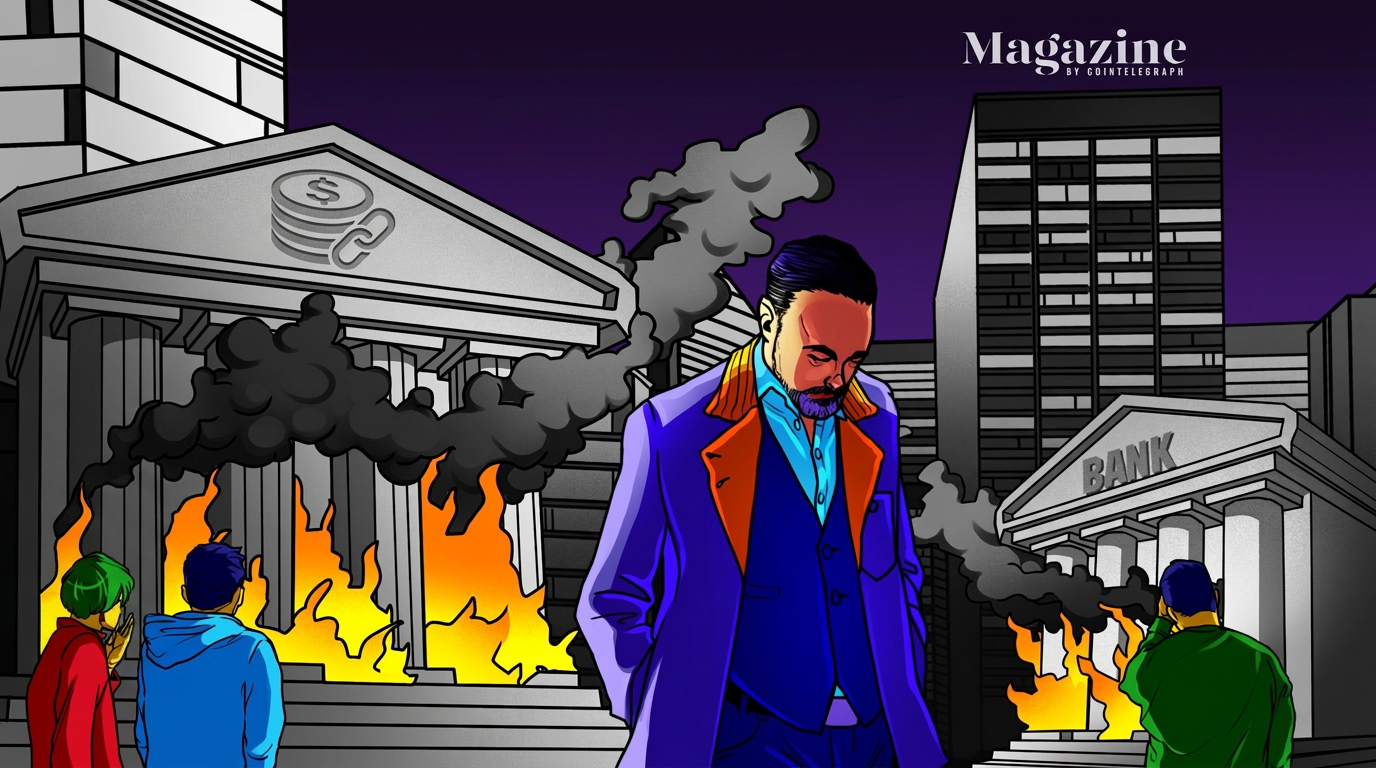
Les stablecoins peuvent drainer les banques et les nations à la vitesse de l'éclair
Très liquides et réglés 24h/24 et 7j/7, les stablecoins peuvent quitter les banques et les pays à la vitesse de l'éclair. Mais les stablecoins sont-ils un risque — ou une opportunité
Détails
Très liquides et réglables 24h/24 et 7j/7, les stablecoins peuvent quitter les banques et les pays à une vitesse fulgurante. Mais le fait que les stablecoins soient un risque — ou une opportunité — dépend de votre point de vue.
Quiconque a déjà envoyé un virement bancaire à l’étranger connaît le processus pénible qui consiste à attendre des choses comme les heures de travail, les banques correspondantes et les délais de règlement.
Dans de nombreux cas, il serait plus rapide, moins cher et tout simplement plus efficace d’attacher l’argent liquide à un pigeon voyageur, ou de le glisser dans une enveloppe et de l’envoyer par DHL.
Les stablecoins peuvent déplacer de l’argent à travers les frontières 24 heures sur 24, sans attendre que le système traditionnel allume ses machines à vapeur.
Ils peuvent régler des transactions 24h/24 et 7j/7, éliminer des couches d’intermédiaires et donner aux gens accès à des dollars numériques sans même avoir besoin d’un compte bancaire traditionnel.
Alors, avons-nous encore besoin des banques ? Et quelles sont les ramifications des stablecoins qui offrent un moyen plus rapide, moins cher et plus facile de déplacer de l’argent ?
Anthony Vassallo, directeur crypto chez Silicon Valley Bank, qui a fait faillite en mars 2023 et opère désormais comme une division de First Citizens Bank, déclare à Magazine que la concurrence des stablecoins se manifestera sur deux horizons temporels :
« Deux horloges comptent. L’une est lente : substitution monétaire, érosion des dépôts et affaiblissement de la transmission de la politique monétaire qui s’accumulent sur des mois ou des années. L’autre est rapide : un décrochage, un choc d’émetteur ou un événement bancaire qui peut déplacer des capitaux à la vitesse d’un logiciel en quelques heures. »
La Banque centrale européenne a soulevé des inquiétudes quant aux impacts, arguant que d’importants montants de réserves de stablecoins détenus dans des dépôts bancaires pourraient déclencher des retraits en cascade en cas de hausse des rachats.
La banque pointe un « décalage de liquidité » entre la monnaie numérique et le système bancaire qui la soutient, les actifs de réserve étant soumis aux délais de règlement traditionnels, tandis que les stablecoins règlent en continu.
Connexe : MiCA sévit contre l’USDT en Europe... mais personne d’autre ne s’en soucie
Nous avons déjà vu cette dynamique en action en mars 2023 lorsque l’USD Coin a perdu sa parité avec le dollar après la révélation par Circle que 3,3 milliards de dollars de ses réserves étaient détenus dans la Silicon Valley Bank en faillite. L’incident a transformé une défaillance bancaire en crise des stablecoins presque du jour au lendemain, les autorités ayant dû intervenir pour garantir les dépôts.
D’importantes réserves de stablecoins pourraient déclencher une panique bancaire. Source : BCE
Les paniques bancaires sont des cas assez extrêmes ; l’horloge plus lente décrite par Vassallo a davantage un effet de goutte-à-goutte. Elle peut se produire sans crise, et peut être plus difficile à percevoir à mesure qu’elle se déroule.
En juillet 2026, la Banque des règlements internationaux a examiné les flux de stablecoins et les dépôts conventionnels en devises étrangères dans 130 économies.
Elle a constaté que les deux ont tendance à croître en période de pression monétaire et lors de crises bancaires ou souveraines, les flux de stablecoins semblant moins affectés par les contrôles de capitaux.
Ainsi, lorsque les gens tentent de sortir d’une monnaie locale en détérioration, les stablecoins peuvent offrir une alternative basée sur le dollar, plus difficile à contenir pour les gouvernements locaux.
Un rapport de septembre de Sphere Labs et SVB décrit l’Argentine, le Nigeria et la Turquie comme des marchés où la demande de stablecoins a été étroitement liée à la demande d’exposition au dollar.
En Argentine, par exemple, il indique que 94 % des cryptomonnaies achetées avec des pesos étaient des stablecoins, tandis qu’en Turquie, environ 38 milliards de dollars de lires ont été échangés contre des stablecoins en un an.
Arnold Lee, directeur général de Sphere Labs, affirme que l’adoption des stablecoins est fondamentalement une histoire de dollar, portée par la demande de dollars de personnes confrontées à des obstacles pour accéder au système bancaire traditionnel. Il déclare à Magazine :
« La plupart de ces économies vont continuer à se tourner vers le dollar [...] Ce sur quoi je passe mon temps, c’est la manière dont cela se produit, car un pays qui gère la transition et un pays qui se laisse dépasser par elle aboutissent à des endroits très différents. »
Une autre étude de la BRI publiée en mars a constaté qu’une hausse de la demande de stablecoins en dollars peut se répercuter sur les marchés des changes traditionnels.
Marchés où la demande de stablecoins est liée à la demande d’exposition au dollar. Source : Sphere/SVB
L’étude a examiné quatre grands stablecoins adossés au dollar américain sur 27 monnaies fiduciaires entre 2021 et 2025, et a constaté qu’une demande accrue de stablecoins pouvait exercer une pression à la baisse sur les monnaies locales et rendre les dollars plus coûteux à obtenir via des swaps de change, l’effet étant plus fort lorsque les intermédiaires financiers étaient déjà sous tension.
Lee déclare : « Lorsque les citoyens des économies à forte inflation passent de la monnaie locale aux dollars numériques, la transmission monétaire s’affaiblit, les bases de dépôts s’érodent et la pression s’accumule plus vite que les banques centrales ne peuvent réagir. »
Connexe : Les stablecoins ne sont pas crédibles pour les paiements à grande échelle, selon le chef de la BRI
Le rapport Sphere décrit comment, lors d’un différend en janvier 2025 entre les États-Unis et la Colombie, les Colombiens ont massivement investi dans les dollars numériques. Les banques et les bureaux de change étaient fermés pour le week-end, mais la casa de blockchain est toujours ouverte.
C’est là que le coup de semonce de la BCE résonne le plus fort.
Selon les règles actuelles du règlement sur les marchés de crypto-actifs (MiCA), les émetteurs de stablecoins doivent détenir au moins 30 % de leurs réserves en dépôts bancaires, et jusqu’à 60 % pour les jetons significatifs référencés à des actifs (ART).
Leçons pour l’essor des stablecoins. Source : BRI
Le Système européen de banques centrales a proposé plus tôt ce mois-ci de s’éloigner de ces pourcentages fixes, au profit d’exigences fondées sur la rapidité avec laquelle les actifs de réserve peuvent être rendus disponibles.
Cela éviterait un scénario catastrophe où des rachats massifs saigneraient à blanc les prêteurs commerciaux du jour au lendemain ; un scénario contre lequel le PDG de Tether, Paolo Ardoino, avait mis en garde en 2024 , lorsqu’il avait qualifié MiCA de « très dangereux en ce qui concerne les stablecoins ».
Ainsi, le même système peut créer une pression dans les deux sens : l’argent peut quitter une banque et se déplacer vers les stablecoins lorsque les utilisateurs veulent des dollars numériques, puis revenir par les banques lorsque ces stablecoins sont remboursés.
La technologie ne détermine pas la direction du flux, mais elle peut déterminer la rapidité avec laquelle il peut se produire.
Cependant, les stablecoins ne sont pas encore en train de conquérir le monde. Souvent, ils ne sont qu’une monnaie intermédiaire qui circule plus vite, mais qui finit toujours par devenir des dollars en banque.
Pankaj Bengani, ancien dirigeant de Block et cofondateur de la société de paiement en stablecoins MELD, déclare à Cointelegraph que près de la moitié du volume de sortie B2B en stablecoins de l’entreprise se situe en Amérique du Nord.
Il précise que les entreprises qui l’utilisent comprennent des importateurs, des exportateurs, des entreprises technologiques, des places de marché de commerce électronique, des sociétés de paiement et des fintechs.
« La grande majorité des entreprises dans nos données reconvertissent immédiatement en monnaie fiduciaire après le règlement de la transaction. Elles ne prennent pas de position crypto. Elles utilisent MELD comme rail de règlement au lieu de SWIFT », explique Bengani.
Il indique que les flux les plus importants sont les paiements commerciaux transfrontaliers, en particulier lorsque les entreprises gagnent ou détiennent des dollars mais que les fournisseurs et les employés ont besoin de monnaie locale.
Les paiements aux fournisseurs représentent près d’un tiers de l’utilisation professionnelle, tandis que le règlement des factures compte pour environ un quart.
Cela dresse un tableau différent de celui des personnes qui se tournent vers les dollars numériques pour protéger leur épargne de l’inflation ou qui retirent des sommes forfaitaires du système fiduciaire en période de stress.
Et cela soulève une autre question intéressante : si l’argent ne reste pas dans la crypto, quelle partie du système traditionnel est réellement remplacée ? Bengani déclare :
« Les stablecoins ne remplaceront pas SWIFT du jour au lendemain. Le changement réaliste est une couche de correspondants plus mince, avec un rail de règlement commun remplaçant les étapes intermédiaires qui n’existent que parce que les banques avaient historiquement besoin les unes des autres pour traverser les frontières. »
Dans un monde où l’argent circule à la vitesse de la pensée, cela ne signifie pas que les banques disparaissent.
Bengani affirme que les réserves restent dans les dépôts bancaires et les bons du Trésor, que les entreprises ont toujours besoin de monnaies fiduciaires, et que les banques restent importantes pour « la conservation, la conformité, la liquidité et le règlement local ».
Mais ce qui change, c’est la plomberie intermédiaire — les stablecoins ne retirent peut-être pas les banques du système financier, mais modifient plutôt l’endroit où se situent les frictions.
Magazine : Les exchanges qui déclarent les gains crypto à l’IRS deviennent un cauchemar fiscal
Abonnez-vous aux nouvelles crypto quotidiennes en petits morceaux de Cointelegraph
La CFTC cherche à définir les contrats d’événement comme des swaps dans le cadre du combat sur les marchés de prédiction
Un groupe de défense de la crypto annonce ses choix pour le Congrès américain à l’approche des élections de mi-mandat
La FCA ouvre une fenêtre d’autorisation crypto avant le régime britannique de 2027
Les services européens de Binance sous surveillance en raison d’une exemption de licence : rapport
Le Bitcoin piégé sous les 86 000 $ alors que le PCE brouille la lecture de l’inflation
THORChain pourrait-il faire l’objet de poursuites pour les fonds volés de Bitget ? Avis juridique
Un marché unique qui mérite d’être protégé : bien mener la révision de MiCA
MetaMask quitte les validateurs Ethereum dans le cadre d’un incident de sécurité non divulgué
Cointelegraph s’engage à fournir un journalisme indépendant et de haute qualité dans les secteurs de la crypto, de la blockchain, de l’IA et de la fintech.
Toutes les actualités, critiques et analyses sont produites en toute indépendance et intégrité journalistiques. Pour plus de détails sur nos normes et nos processus, veuillez consulter notre politique éditoriale .
Pièces associées
ETH
Source
Flux RSS de Cointelegraph
Source: Cointelegraph RSS
Articles liés
MGBX|Actualités
50 000 Européens demandent à l'UE d'assouplir les restrictions sur les récompenses des stablecoins dans la révision de MiCA
MGBX|Actualités
MEXC ajoute 1 000 BTC supplémentaires au Guardian Fund, renforçant la protection des utilisateurs
MGBX|Actualités